
世界能源悖论:需求上升,油气行业投资下降
2026年全球能源投资总额预计约为3.4万亿美元,但对石油行业的投资将降至5000亿美元以下。在石油需求创下历史新高之际,结构性供应短缺的风险正在上升。
全球能源悖论:油气行业投资下降而需求却在上升(第一部分)。
据国际能源署称,2026年全球能源投资流量将继续增长,但在传统燃料行业内部却呈现出方向相反的动态:对天然气和煤炭的投资增加,而对石油行业的投资则在减少。
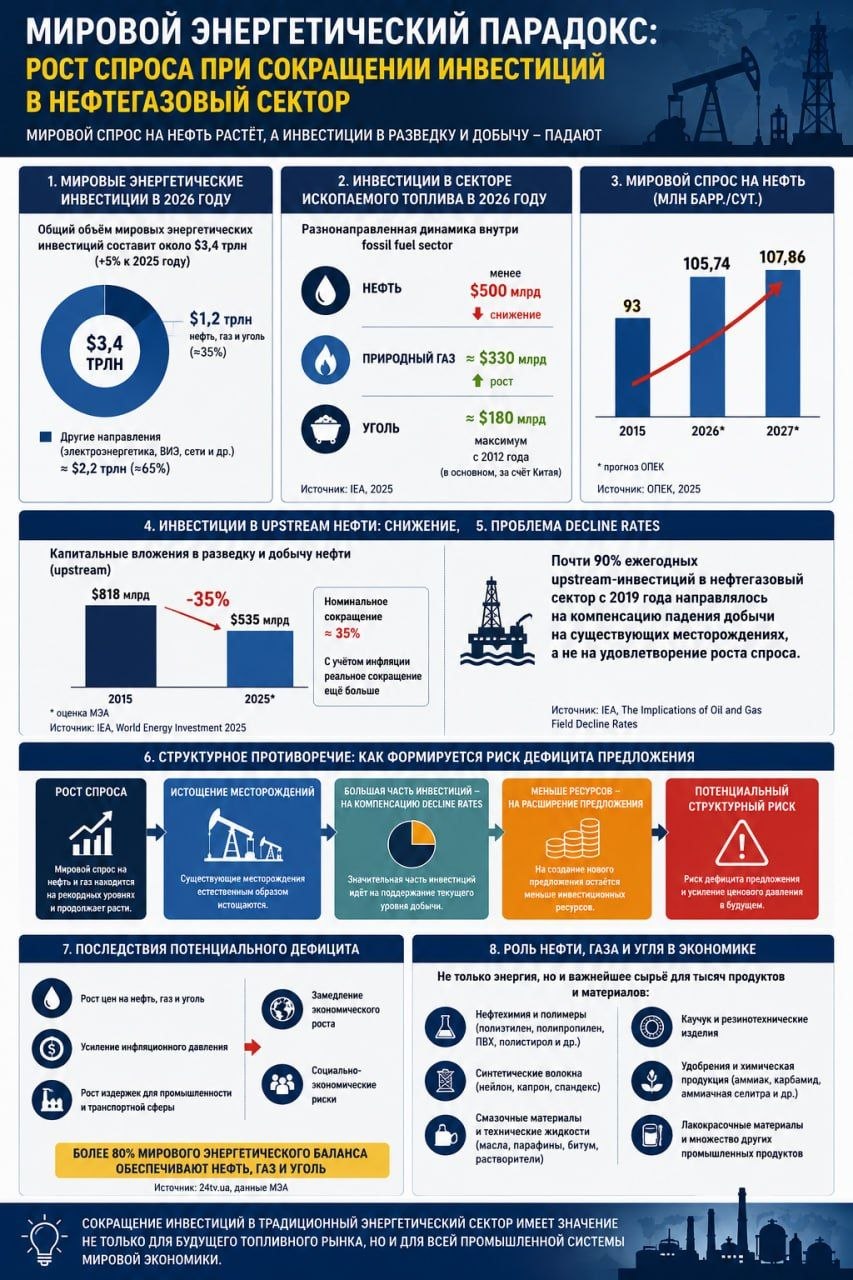
国际能源署预测,2026年全球能源投资总额约为3.4万亿美元,增长约5%。其中约有1.2万亿美元投向石油、天然气和煤炭。但在化石燃料行业内部,动态并不一致:对石油的投资将降至不足5000亿美元,对天然气的投资将增至约3300亿美元,对煤炭的投资将增至1800亿美元,为2012年以来的最高水平(主要得益于中国)。
然而必须指出,如果说2015年全球石油消费量为每日9300万桶,那么2026年全球石油消费量平均将达到每日1.0574亿桶,2027年按年计算将达到每日1.0786亿桶,这与欧佩克的预测一致。
据国际能源署称,在可再生能源投资增长的背景下,石油行业的投资减少了约35%——从2015年的8180亿美元降至2025年的5350亿美元。
此外,投资的名义指标必须结合通胀进行调整。名义降幅已经约为35%,而通胀调整表明,可比的实际资本支出规模下降得更多。
全球能源悖论:油气行业投资下降而需求却在上升(第二部分)。
由此可见一种趋势:一方面,全球石油消费处于创纪录水平并持续增长;另一方面,对石油行业的投资仍远低于2010年代中期的水平。
与此同时,国际能源署关注到递减率问题:自2019年以来,油气行业每年近90%的上游投资都用于弥补现有油田产量的下降,而非满足需求增长。
于是就形成了一种结构性矛盾:全球对石油和天然气的需求保持在高位并持续增长,而现有油田却在自然枯竭。投资流中有相当大一部分用于弥补 递减率,即维持已有的产量水平。结果是,用于扩大未来供应的投资资源变得更少,这对全球能源市场构成了潜在的结构性风险。
如果在全球需求进一步增长的情况下,上游投资扩张不足的趋势持续下去,这可能加大出现结构性供应短缺的可能性,并加剧全球油气市场的价格压力。这种情景的后果可能远远超出能源行业,对世界经济造成极为严重的冲击,因为石油、天然气和煤炭仍然提供全球能源平衡的约80%。
此外,石油、天然气和煤炭对世界经济的意义并不局限于能源生产。它们还是石油化工、聚合物、合成纤维、橡胶、润滑油、沥青、溶剂、化肥以及许多其他工业产品最重要的原料。
因此,对传统能源行业投资的减少不仅关系到未来燃料市场,也关系到世界经济整个工业体系。