
المفارقة العالمية في الطاقة: الطلب يرتفع والاستثمار في قطاع النفط والغاز ينخفض
في عام 2026 يُتوقع أن يبلغ إجمالي الاستثمارات العالمية في الطاقة نحو 3,4 تريليون دولار، لكن الاستثمارات في قطاع النفط ستنخفض إلى أقل من 500 مليار دولار. وفي ظل طلب قياسي على النفط، يتزايد خطر حدوث نقص هيكلي في العرض.
المفارقة العالمية للطاقة: الطلب يرتفع والاستثمارات في قطاع النفط والغاز تنخفض (الجزء الأول).
وفقًا لوكالة الطاقة الدولية، سيواصل تدفق الاستثمارات العالمية في الطاقة نموه في عام 2026، إلا أن داخل قطاع الوقود التقليدي تُلاحظ ديناميكية متباينة: إذ ترتفع الاستثمارات في الغاز الطبيعي والفحم، بينما تنخفض الاستثمارات في قطاع النفط.
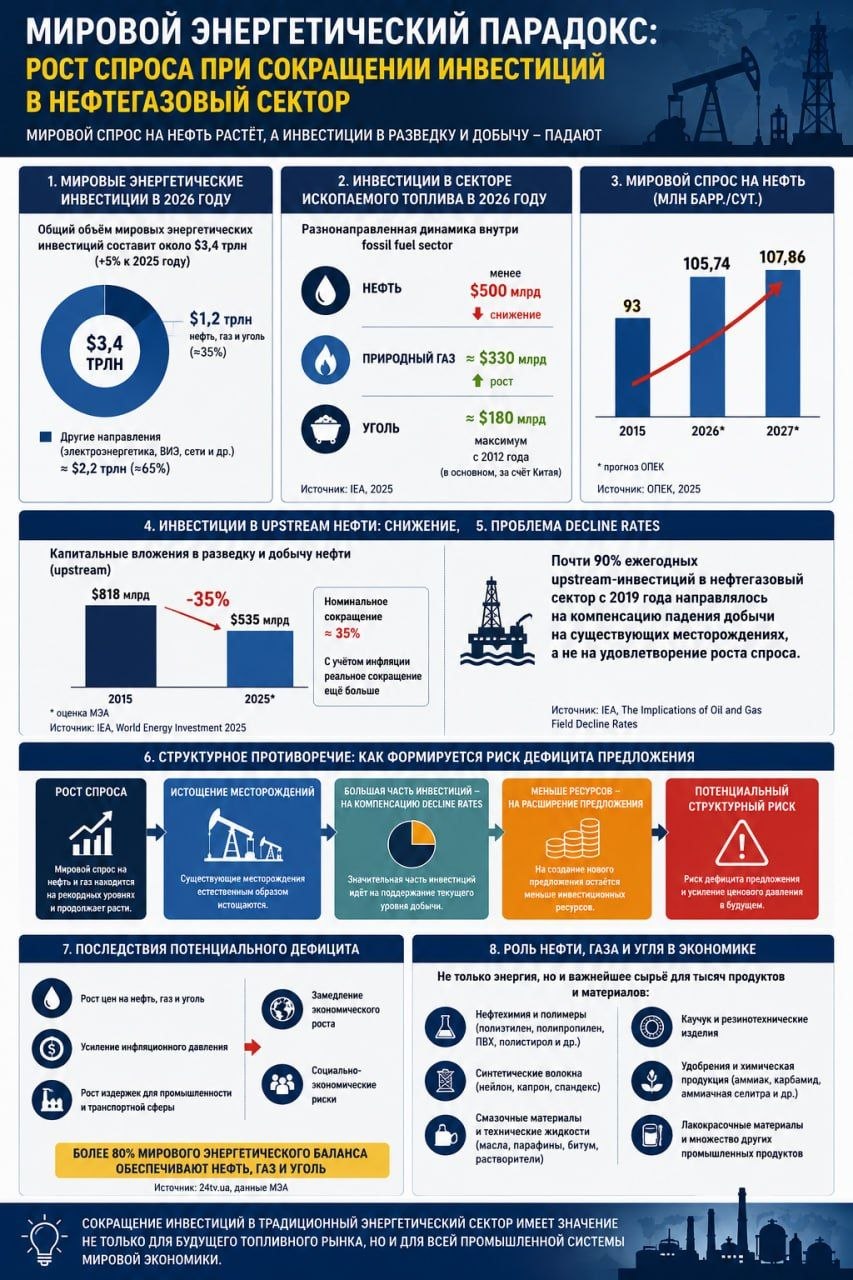
وتتوقع وكالة الطاقة الدولية في 2026 أن يبلغ إجمالي حجم الاستثمارات العالمية في الطاقة نحو 3,4 تريليون دولار، بنمو يبلغ نحو 5%. ويُخصص نحو 1,2 تريليون دولار من هذا المبلغ للنفط والغاز الطبيعي والفحم. لكن الديناميكية داخل fossil fuel sector غير متجانسة: فمن المتوقع أن تنخفض الاستثمارات في النفط إلى أقل من 500 مليار دولار، وأن ترتفع الاستثمارات في الغاز إلى نحو 330 مليار دولار، والاستثمارات في الفحم إلى 180 مليار دولار، وهو أعلى مستوى منذ عام 2012 (بفضل الصين في المقام الأول).
غير أنه تجدر الإشارة إلى أنه إذا كان الاستهلاك العالمي للنفط قد بلغ 93 مليون برميل يوميًا في عام 2015، فإن الاستهلاك العالمي للنفط في 2026 سيبلغ في المتوسط 105,74 مليون برميل/يوم، وفي 2027 سيبلغ 107,86 مليون برميل/يوم على أساس سنوي، وفقًا لتوقعات منظمة أوبك.
ووفقًا لوكالة الطاقة الدولية، انخفضت الاستثمارات في قطاع النفط بنحو 35% - من 818 مليار دولار في عام 2015 إلى 535 مليار دولار في عام 2025 - على خلفية نمو الاستثمارات في مصادر الطاقة المتجددة.
وبالإضافة إلى ذلك، يجب أخذ القيم الاسمية للاستثمارات في الاعتبار مع تعديلها وفقًا للتضخم. فالانخفاض الاسمي يبلغ بالفعل نحو 35%، ويُظهر تعديل التضخم أن الحجم الحقيقي المماثل للنفقات الرأسمالية انخفض أكثر من ذلك.
المفارقة العالمية للطاقة: الطلب يرتفع والاستثمارات في قطاع النفط والغاز تنخفض (الجزء الثاني).
وهكذا يظهر اتجاه واضح: فمن جهة، يبلغ الاستهلاك العالمي للنفط مستويات قياسية ولا يزال ينمو؛ ومن جهة أخرى، تظل الاستثمارات في قطاع النفط أقل بكثير من مستواها في منتصف العقد 2010.
وفي الوقت نفسه، تلفت وكالة الطاقة الدولية الانتباه إلى مشكلة معدلات الانخفاض: فقد وُجه نحو 90% من الاستثمارات السنوية في المنبع (upstream) في قطاع النفط والغاز منذ عام 2019 إلى تعويض انخفاض الإنتاج في الحقول القائمة، لا إلى تلبية نمو الطلب.
وبذلك ينشأ تناقض هيكلي: فالطلب العالمي على النفط والغاز يظل مرتفعًا ويواصل النمو، بينما تستنزف الحقول القائمة مواردها بشكل طبيعي. ويُوجه جزء كبير من تدفق الاستثمارات إلى تعويض معدلات الانخفاض، أي إلى الحفاظ على مستوى الإنتاج القائم بالفعل. ونتيجة لذلك، تبقى موارد استثمارية أقل لتوسيع العرض المستقبلي، مما يشكل خطرًا هيكليًا محتملًا لسوق الطاقة العالمية.
وإذا استمر اتجاه التوسع غير الكافي في استثمارات المنبع (upstream) مع استمرار نمو الطلب العالمي، فقد يزيد ذلك من احتمال حدوث نقص هيكلي في العرض ويقوّي ضغط الأسعار في سوق النفط والغاز العالمية. وقد تتجاوز عواقب هذا السيناريو حدود قطاع الطاقة بكثير، إذ قد تضرب الاقتصاد العالمي بقوة بالغة، لأن النفط والغاز الطبيعي والفحم لا تزال توفر نحو 80% من ميزان الطاقة العالمي.
ولا يقتصر دور النفط والغاز والفحم في الاقتصاد العالمي على إنتاج الطاقة؛ فهي أيضًا أهم مادة خام للبتروكيماويات، وإنتاج البوليمرات والألياف الصناعية والمطاط ومواد التشحيم والبيتومين والمذيبات والأسمدة والعديد من المنتجات الصناعية الأخرى.
لذلك، فإن تقليص الاستثمارات في قطاع الطاقة التقليدي لا يهم مستقبل سوق الوقود فحسب، بل يهم المنظومة الصناعية بأكملها في الاقتصاد العالمي.