
МИРОВОЙ ЭНЕРГЕТИЧЕСКИЙ ПАРАДОКС: РОСТ СПРОСА ПРИ СОКРАЩЕНИИ ИНВЕСТИЦИЙ В НЕФТЕГАЗОВЫЙ СЕКТОР
МИРОВОЙ ЭНЕРГЕТИЧЕСКИЙ ПАРАДОКС: РОСТ СПРОСА ПРИ СОКРАЩЕНИИ ИНВЕСТИЦИЙ В НЕФТЕГАЗОВЫЙ СЕКТОР (). Согласно Международному энергетическому агентству, в 2026 году…
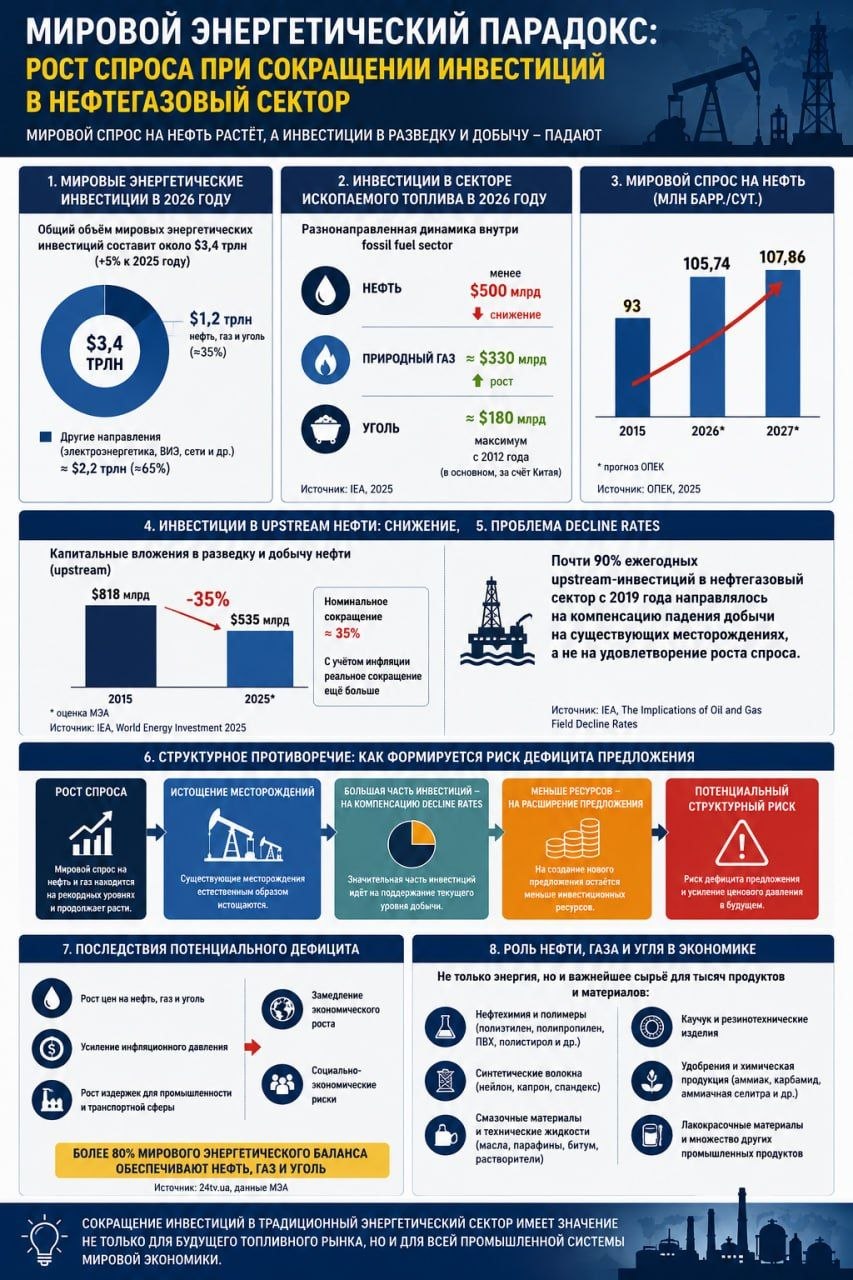
Согласно Международному энергетическому агентству, в 2026 году мировой энергетический инвестиционный поток продолжит расти, однако внутри традиционного топливного сектора наблюдается разнонаправленная динамика: инвестиции в природный газ и уголь увеличиваются, тогда как вложения в нефтяной сектор сокращаются.
МЭА в 2026 году прогнозирует общий объем мировых энергетических инвестиций примерно $3,4 трлн, рост около 5%. При этом около $1,2 трлн приходится на нефть, природный газ и уголь. Но внутри fossil fuel sector динамика неодинаковая: инвестиции в нефть должны снизиться до менее $500 млрд, инвестиции в газ вырасти до примерно $330 млрд, а инвестиции в уголь - до $180 млрд, максимум с 2012 года (в основном, за счёт Китая).
Однако, необходимо отметить, что если мировое потребление нефти составляло 93 млн. баррелей в сутки в 2015 году, то в 2026 году глобальное потребление нефти составит в среднем 105,74 миллиона барр/сут., а в 2027 году - 107,86 миллиона барр./сут. в годовом исчислении в соответствии с прогнозами ОПЕК.
Согласно МЭА, инвестиции в нефтяной сектор сократились примерно на 35% - с $818 миллиардов в 2015 году до $535 миллиардов в 2025 году на фоне роста вложений в возобновляемые источники энергии.
Кроме того, номинальные показатели инвестиций необходимо учитывать с поправкой на инфляцию. Номинальное сокращение уже составляет около 35%, а инфляционная корректировка показывает, что сопоставимый реальный объем капитальных затрат снизился еще существеннее.
Таким образом, прослеживается тенденция, что, с одной стороны, глобальное потребление нефти находится на рекордных уровнях и продолжает расти, с другой стороны, инвестиции в нефтяной сектор остаются значительно ниже уровня середины 2010-х годов.
Вместе с тем, МЭА обращает внимание на проблему decline rates: почти 90% ежегодных upstream-инвестиций в нефтегазовый сектор с 2019 года направлялось на компенсацию падения добычи на существующих месторождениях, а не на удовлетворение роста спроса.
Получается, что возникает структурное противоречие: мировой спрос на нефть и газ сохраняется на высоком уровне и продолжает расти, тогда как существующие месторождения естественным образом истощаются. Значительная часть инвестиционного потока направляется на компенсацию decline rates, то есть на поддержание уже существующего уровня добычи. В результате для расширения будущего предложения остается меньше инвестиционных ресурсов, что формирует потенциальный структурный риск для мирового энергетического рынка.
Если тенденция к недостаточному расширению upstream-инвестиций сохранится при дальнейшем росте мирового спроса, это может увеличить вероятность возникновения структурного дефицита предложения и усилить ценовое давление на мировом нефтегазовом рынке. Последствия такого сценария могут выйти далеко за пределы энергетического сектора, которые могут ударить серьезнейшим образом по мировой экономике, поскольку нефть, природный газ и уголь по-прежнему обеспечивают около 80% мирового энергетического баланса.
При этом значение нефти, газа и угля для мировой экономики не ограничивается производством энергии. Они являются также важнейшим сырьем для нефтехимии, производства полимеров, синтетических волокон, каучука, смазочных материалов, битума, растворителей, удобрений и множества других промышленных продуктов.
Поэтому сокращение инвестиций в традиционный энергетический сектор имеет значение не только для будущего топливного рынка, но и для всей промышленной системы мировой экономики.