
O paradoxo energético mundial: a procura cresce e o investimento no setor do petróleo e do gás cai
Em 2026, o investimento energético mundial deverá atingir cerca de 3,4 biliões de dólares, mas o investimento no setor petrolífero cairá abaixo dos 500 mil milhões. Com a procura em máximos históricos, cresce o risco de um défice estrutural de oferta.
Segundo a Agência Internacional de Energia, em 2026 o fluxo mundial de investimento em energia continuará a crescer, mas dentro do setor tradicional de combustíveis observa-se uma dinâmica divergente: o investimento em gás natural e carvão aumenta, enquanto o investimento no setor petrolífero diminui.
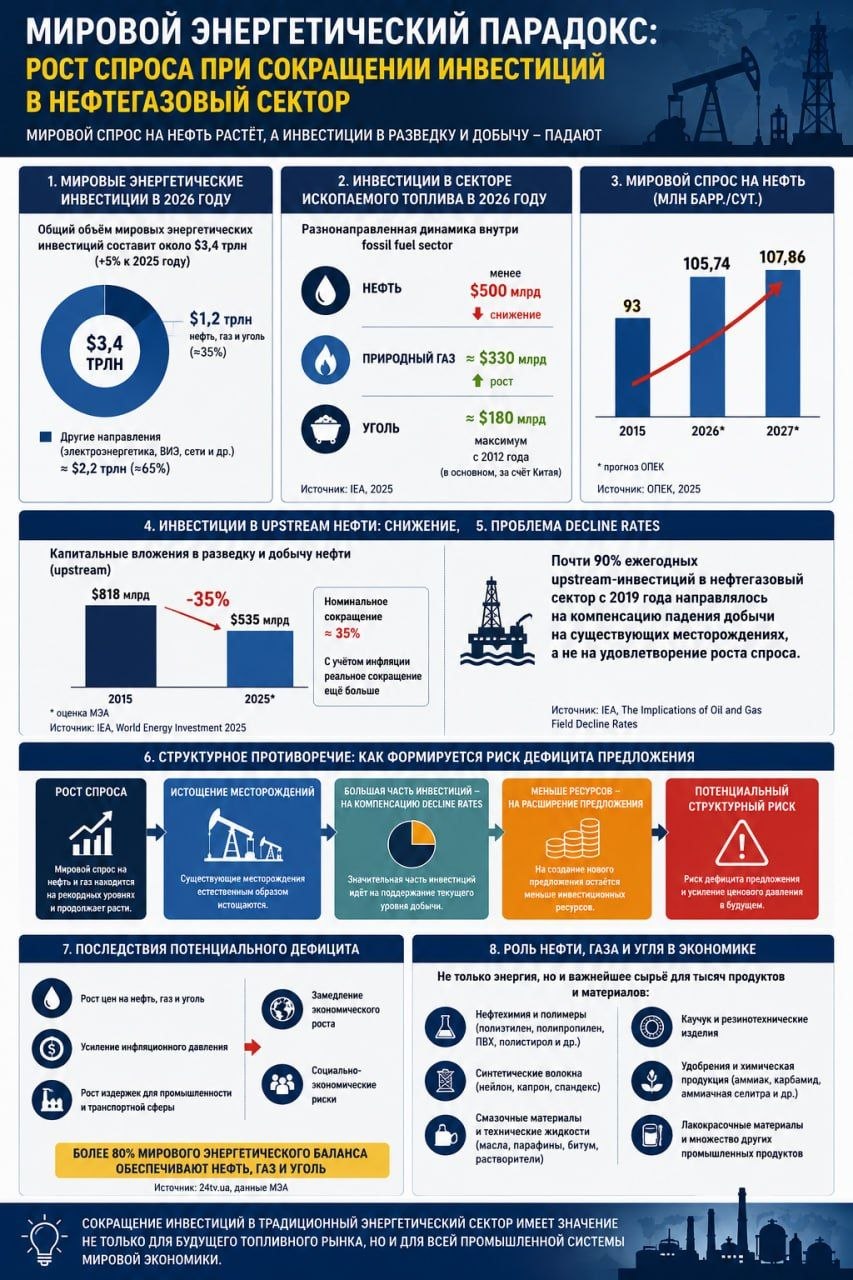
A AIE prevê para 2026 um volume total de investimento mundial em energia de cerca de 3,4 biliões de dólares, um crescimento de cerca de 5%. Desse total, cerca de 1,2 biliões de dólares correspondem ao petróleo, ao gás natural e ao carvão. Mas dentro do fossil fuel sector a dinâmica não é uniforme: o investimento em petróleo deverá cair para menos de 500 mil milhões de dólares, o investimento em gás crescer para cerca de 330 mil milhões de dólares e o investimento em carvão para 180 mil milhões de dólares, o máximo desde 2012 (sobretudo graças à China).
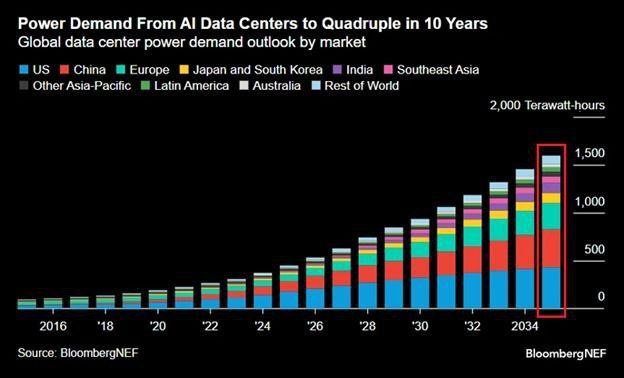
Contudo, importa notar que, se o consumo mundial de petróleo era de 93 milhões de barris por dia em 2015, em 2026 o consumo global de petróleo será em média de 105,74 milhões de barris/dia, e em 2027 de 107,86 milhões de barris/dia em termos homólogos, de acordo com as previsões da OPEP.
Segundo a AIE, o investimento no setor petrolífero diminuiu cerca de 35% — de 818 mil milhões de dólares em 2015 para 535 mil milhões de dólares em 2025 — num contexto de crescimento do investimento em fontes de energia renováveis.
Além disso, os valores nominais do investimento devem ser considerados com ajustamento pela inflação. A redução nominal já é de cerca de 35%, e o ajustamento pela inflação mostra que o volume real comparável de despesa de capital caiu ainda mais.
Assim, observa-se uma tendência: por um lado, o consumo global de petróleo está em níveis recorde e continua a crescer; por outro, o investimento no setor petrolífero permanece muito abaixo do nível de meados da década de 2010.
Ao mesmo tempo, a AIE chama a atenção para o problema das taxas de declínio: quase 90% do investimento anual upstream no setor do petróleo e do gás desde 2019 foi destinado a compensar a queda da produção nos campos existentes, e não a satisfazer o crescimento da procura.
Daí resulta uma contradição estrutural: a procura mundial de petróleo e gás mantém-se elevada e continua a crescer, enquanto os campos existentes se esgotam naturalmente. Uma parte significativa do fluxo de investimento destina-se a compensar as taxas de declínio, ou seja, a manter o nível de produção já existente. Como resultado, restam menos recursos de investimento para expandir a oferta futura, o que constitui um potencial risco estrutural para o mercado energético mundial.
Se a tendência para uma expansão insuficiente do investimento upstream se mantiver com o crescimento da procura mundial, isso pode aumentar a probabilidade de um défice estrutural de oferta e reforçar a pressão sobre os preços no mercado mundial do petróleo e do gás. As consequências de tal cenário podem ir muito além do setor energético e atingir de forma gravíssima a economia mundial, uma vez que o petróleo, o gás natural e o carvão ainda asseguram cerca de 80% do balanço energético mundial.
Além disso, a importância do petróleo, do gás e do carvão para a economia mundial não se limita à produção de energia. São também a matéria-prima mais importante para a petroquímica, a produção de polímeros, fibras sintéticas, borracha, lubrificantes, betume, solventes, fertilizantes e muitos outros produtos industriais.
Por isso, a redução do investimento no setor energético tradicional é relevante não só para o futuro do mercado de combustíveis, mas também para todo o sistema industrial da economia mundial.