
Le paradoxe énergétique mondial : la demande augmente, les investissements dans le secteur pétrolier et gazier baissent
En 2026, les investissements énergétiques mondiaux devraient atteindre environ 3 400 milliards de dollars, mais ceux du secteur pétrolier tomberont sous les 500 milliards. Face à une demande record, le risque d'un déficit structurel de l'offre augmente.
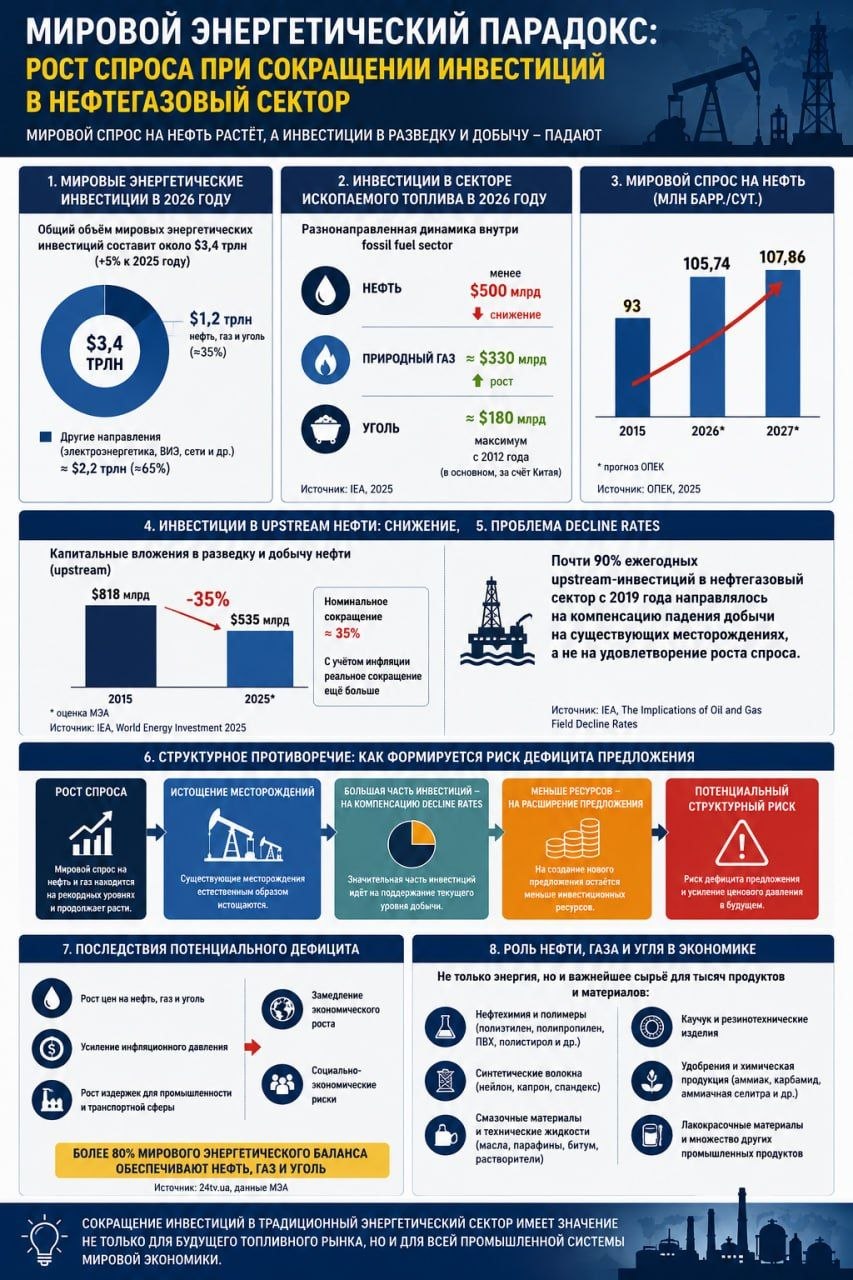
Selon l’Agence internationale de l’énergie, en 2026 les flux mondiaux d’investissement énergétique continueront de croître, mais au sein du secteur traditionnel des combustibles on observe une dynamique divergente : les investissements dans le gaz naturel et le charbon augmentent, tandis que les investissements dans le secteur pétrolier diminuent.
L’AIE prévoit pour 2026 un volume total d’investissements énergétiques mondiaux d’environ 3 400 milliards de dollars, une croissance d’environ 5%. Environ 1 200 milliards de dollars concernent le pétrole, le gaz naturel et le charbon. Mais au sein du fossil fuel sector, la dynamique n’est pas uniforme : les investissements dans le pétrole devraient baisser en dessous de 500 milliards de dollars, les investissements dans le gaz augmenter jusqu’à environ 330 milliards de dollars, et les investissements dans le charbon atteindre 180 milliards de dollars, un maximum depuis 2012 (principalement grâce à la Chine).
Il convient toutefois de noter que si la consommation mondiale de pétrole s’élevait à 93 millions de barils par jour en 2015, en 2026 la consommation mondiale de pétrole s’établira en moyenne à 105,74 millions de barils/jour, et en 2027 à 107,86 millions de barils/jour en glissement annuel, conformément aux prévisions de l’OPEP.
Selon l’AIE, les investissements dans le secteur pétrolier ont diminué d’environ 35% — de 818 milliards de dollars en 2015 à 535 milliards de dollars en 2025 — dans un contexte de hausse des investissements dans les sources d’énergie renouvelables.
En outre, les montants nominaux des investissements doivent être appréciés en tenant compte de l’inflation. La baisse nominale atteint déjà environ 35%, et l’ajustement inflationniste montre que le volume réel comparable des dépenses d’investissement a reculé plus encore.
Une tendance se dessine donc : d’un côté, la consommation mondiale de pétrole atteint des niveaux record et continue de croître ; de l’autre, les investissements dans le secteur pétrolier restent nettement inférieurs à leur niveau du milieu des années 2010.
Par ailleurs, l’AIE attire l’attention sur le problème des taux de déclin : près de 90% des investissements annuels upstream dans le secteur pétrolier et gazier depuis 2019 ont servi à compenser la baisse de production des gisements existants, et non à satisfaire la croissance de la demande.
Il en résulte une contradiction structurelle : la demande mondiale de pétrole et de gaz demeure élevée et continue de croître, tandis que les gisements existants s’épuisent naturellement. Une part importante du flux d’investissement sert à compenser les taux de déclin, c’est-à-dire à maintenir le niveau de production déjà existant. De ce fait, il reste moins de ressources d’investissement pour développer l’offre future, ce qui constitue un risque structurel potentiel pour le marché mondial de l’énergie.
Si la tendance à une expansion insuffisante des investissements upstream se maintient face à la croissance de la demande mondiale, cela peut accroître la probabilité d’un déficit structurel de l’offre et renforcer la pression sur les prix du marché mondial du pétrole et du gaz. Les conséquences d’un tel scénario peuvent aller bien au-delà du secteur énergétique et frapper très durement l’économie mondiale, car le pétrole, le gaz naturel et le charbon assurent encore environ 80% du bilan énergétique mondial.
En outre, l’importance du pétrole, du gaz et du charbon pour l’économie mondiale ne se limite pas à la production d’énergie. Ils constituent aussi la matière première essentielle de la pétrochimie, de la production de polymères, de fibres synthétiques, de caoutchouc, de lubrifiants, de bitume, de solvants, d’engrais et de nombreux autres produits industriels.
C’est pourquoi la réduction des investissements dans le secteur énergétique traditionnel compte non seulement pour l’avenir du marché des combustibles, mais aussi pour l’ensemble du système industriel de l’économie mondiale.