
Das globale Energieparadox: Die Nachfrage steigt, die Investitionen in den Öl- und Gassektor sinken
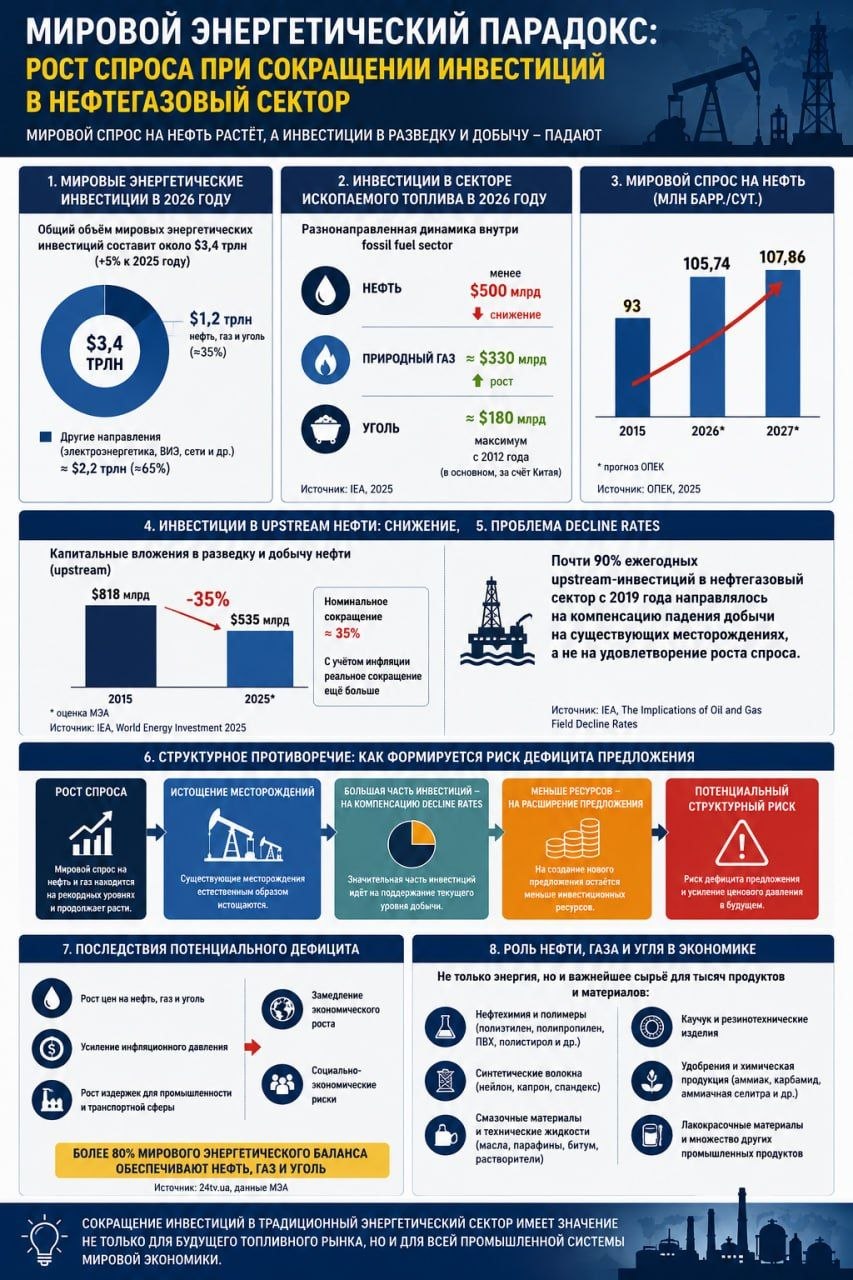
2026 dürften die globalen Energieinvestitionen rund 3,4 Billionen US-Dollar erreichen, doch die Investitionen in den Ölsektor fallen unter 500 Milliarden. Bei rekordhoher Nachfrage wächst das Risiko eines strukturellen Angebotsdefizits.
Nach Angaben der Internationalen Energieagentur wird der globale Energieinvestitionsfluss im Jahr 2026 weiter wachsen; innerhalb des traditionellen Brennstoffsektors ist jedoch eine gegenläufige Dynamik zu beobachten: Die Investitionen in Erdgas und Kohle steigen, während die Investitionen in den Ölsektor sinken.
Die IEA prognostiziert für 2026 ein Gesamtvolumen der weltweiten Energieinvestitionen von rund 3,4 Billionen US-Dollar, ein Wachstum von etwa 5%. Davon entfallen rund 1,2 Billionen US-Dollar auf Öl, Erdgas und Kohle. Doch innerhalb des fossil fuel sector ist die Dynamik uneinheitlich: Die Investitionen in Öl sollen auf weniger als 500 Milliarden US-Dollar sinken, die Investitionen in Gas auf etwa 330 Milliarden US-Dollar steigen und die Investitionen in Kohle auf 180 Milliarden US-Dollar, den Höchststand seit 2012 (vor allem dank China).
Es ist jedoch festzuhalten: Betrug der weltweite Ölverbrauch 2015 93 Millionen Barrel pro Tag, so wird der globale Ölverbrauch 2026 durchschnittlich 105,74 Millionen Barrel/Tag und 2027 107,86 Millionen Barrel/Tag erreichen, im Jahresvergleich, entsprechend den Prognosen der OPEC.
Laut IEA sanken die Investitionen in den Ölsektor um etwa 35% – von 818 Milliarden US-Dollar im Jahr 2015 auf 535 Milliarden US-Dollar im Jahr 2025, vor dem Hintergrund wachsender Investitionen in erneuerbare Energiequellen.
Darüber hinaus sind die nominalen Investitionswerte inflationsbereinigt zu betrachten. Der nominale Rückgang beträgt bereits etwa 35%, und die Inflationsanpassung zeigt, dass das vergleichbare reale Volumen der Kapitalausgaben noch stärker gesunken ist.
Somit zeigt sich ein Trend: Einerseits befindet sich der globale Ölverbrauch auf Rekordniveau und wächst weiter, andererseits bleiben die Investitionen in den Ölsektor deutlich unter dem Niveau Mitte der 2010er Jahre.
Zugleich weist die IEA auf das Problem der Rückgangsraten hin: Fast 90% der jährlichen Upstream-Investitionen in den Öl- und Gassektor seit 2019 dienten dem Ausgleich des Förderrückgangs auf bestehenden Feldern und nicht der Deckung der Nachfragesteigerung.
Daraus ergibt sich ein struktureller Widerspruch: Die weltweite Nachfrage nach Öl und Gas bleibt hoch und wächst weiter, während die bestehenden Felder sich auf natürliche Weise erschöpfen. Ein erheblicher Teil des Investitionsflusses dient dem Ausgleich der Rückgangsraten, also der Aufrechterhaltung des bereits bestehenden Förderniveaus. Infolgedessen bleiben weniger Investitionsmittel für den Ausbau des künftigen Angebots übrig, was ein potenzielles strukturelles Risiko für den globalen Energiemarkt bildet.
Bleibt der Trend zu einer unzureichenden Ausweitung der Upstream-Investitionen bei weiter wachsender Weltnachfrage bestehen, kann dies die Wahrscheinlichkeit eines strukturellen Angebotsdefizits erhöhen und den Preisdruck auf dem globalen Öl- und Gasmarkt verstärken. Die Folgen eines solchen Szenarios können weit über den Energiesektor hinausgehen und die Weltwirtschaft schwer treffen, da Öl, Erdgas und Kohle nach wie vor etwa 80% der weltweiten Energiebilanz ausmachen.
Dabei beschränkt sich die Bedeutung von Öl, Gas und Kohle für die Weltwirtschaft nicht auf die Energieerzeugung. Sie sind zugleich der wichtigste Rohstoff für die Petrochemie, die Herstellung von Polymeren, synthetischen Fasern, Kautschuk, Schmierstoffen, Bitumen, Lösungsmitteln, Düngemitteln und vielen anderen Industrieprodukten.
Deshalb ist der Rückgang der Investitionen in den traditionellen Energiesektor nicht nur für den künftigen Brennstoffmarkt von Bedeutung, sondern für das gesamte Industriesystem der Weltwirtschaft.