
英国终结燃煤发电:这对它的工业意味着什么?
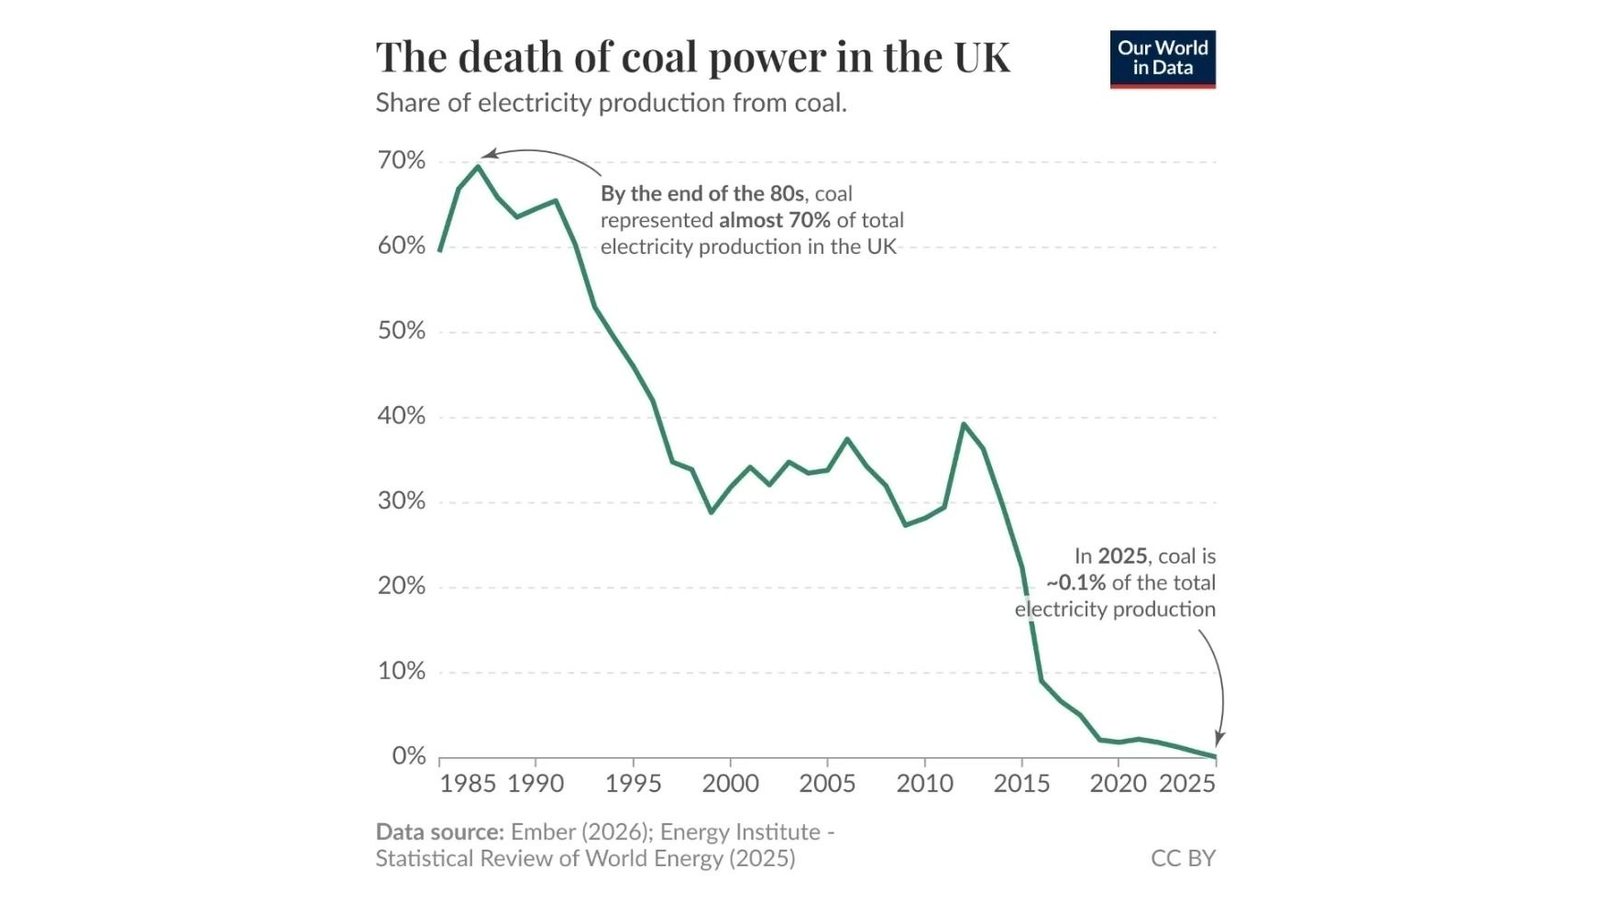
20世纪80年代末,煤炭为英国提供了约70%的电力。如今英国是七国集团中第一个完全放弃燃煤发电的国家,这给其工业带来了严峻的挑战。
英国终结燃煤发电:这对它的工业意味着什么?
20世纪80年代末,英国约70%的电力由燃煤电厂生产。如今,英国已成为七国集团中第一个完全放弃燃煤发电的国家,这是其向低碳能源转型、努力减少二氧化碳排放的结果。
英国最后一座深井煤矿——北约克郡的凯林利煤矿于2015年12月关闭。该国最后一座燃煤电厂(拉特克利夫-昂-索尔)于2024年9月正式关闭。
英国曾是20世纪初最强大的帝国,也是18世纪下半叶工业革命的发源地——蒸汽机的发明和纺织生产中新技术的应用都始于这里;而今天,它在能源和工业方面正面临严重的结构性问题。
回顾历史,英国世界经济实力的巅峰通常被认为是在19世纪70年代。当时没有任何国家能与英国竞争,因为世界工业霸权掌握在它手中,英国可以向其他国家发号施令。
那些年,英国在全球煤炭、棉布和生铁产量中占有巨大份额。值得注意的是,早在18世纪就已取代木炭的煤炭,正是英国工业革命廉价能源的来源。
然而,早在19世纪最后四分之一,英国的工业优势就开始缩小,随着美国和德国的迅速崛起,世界体系开始向更复杂的多极结构转变。
据《世界通史》第七卷(第46页)所载数据,如果说1870年英国占世界产量的32%、美国占23%、德国占13、法国占10,那么到1900年,比例已完全不同:美国31%、英国18、德国16、法国7。
就这样,三十年间世界工业实力的中心明显转移。这不仅表明英国昔日的工业垄断被打破,也表明它在世界工业生产中把第一的位置让给了美国。
尽管如此,英国仍保持着在世界中介贸易、保险和银行业中的领先地位,并维持着殖民和海上霸权,尽管它在19世纪70年代逐渐失去了“世界工厂”的地位(《世界通史》第七卷,第46、51页)。
如今,120多年过去,英国制造业占GDP的比重已从1990年的17%降至2025年的8%,而中国在该指标上的比重2025年为25%,美国2024年为10%,印度2025年为13%,俄罗斯2025年为14%(自2013年以来持续上升)。
需要强调,制造业在GDP中的高比重,说明物质产品生产在一国经济中占有重要地位,也能用来评估其工业结构。制造业比重下降是英国经济长期去工业化、并向服务业结构性转移的标志之一。
今天,英国居民用电价格在世界主要发达经济体中位居最高之列,为每千瓦时0.42美元(企业为0.447美元),而美国为0.20美元(20美分),中国为0.079,印度为0.071,俄罗斯为0.078(截至2025年12月)。2025年,欧盟居民每千瓦时电力的平均零售价约为0.289欧元。
欧盟也在逐步淘汰煤炭,其煤炭占比在2025年降至9.2%的历史新低。欧盟放弃煤炭,是在终端消费者电价高企的背景下进行的。但相关性本身并不意味着放弃煤炭就是高电价的原因。
与此同时,美国、中国和印度等大国,其居民和工业用电价格足够低廉,并不急于放弃煤电。这些国家在保持煤炭在多元化能源结构中地位的同时,迅速扩大其他发电来源。
事实上,尽管对可再生能源投入巨大,中国的煤电仍约占总发电量的55%至58%;美国约为15%(随着老旧燃煤电厂逐步关停,煤电逐渐下降,但天然气快速增长);印度为71%至75%;俄罗斯为15%至19%。
2025年,中国投产了78.1吉瓦的新增煤电装机(为近十年最高),印度新增10吉瓦。然而,尽管新增煤电规模庞大,2025年中国和印度的实际煤电发电量数十年来首次下降——中国下降1.5%,印度下降3%,原因是可再生能源(太阳能和风能发电)创纪录增长。
中国和印度新增的煤电装机,被用作保障电力系统可靠性和灵活性的手段,也是在太阳能和风能等可变发电快速增长背景下满足不断上升的需求、扩展系统的需要。因此,新建煤电装机应被视为保障系统可靠与平衡的工具之一,而不是对能源转型的断然否定。同时,还要把装机容量、实际发电量和煤炭在能源结构中的占比综合起来看。
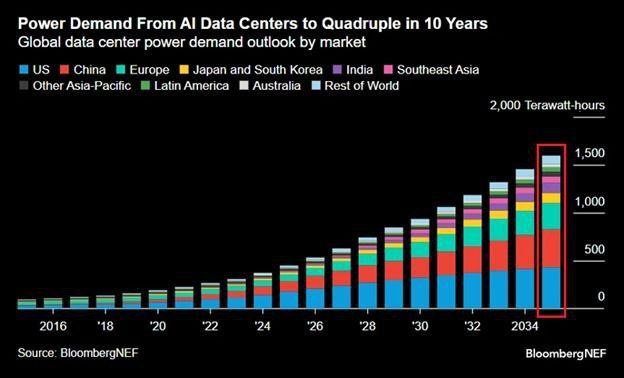
此外,价格可负担、供应可靠且充足的电力,不仅为工业发展所需,也为人工智能发展所需——人工智能的算力基础设施需要越来越多的电力,首先用于计算系统的运行和数据中心的冷却。
人工智能基础设施需要稳定且可扩展的电力供应。太阳能和风能等可变发电本身无法保证全天候供电,因此需要以储能、备用发电、核电、需求侧管理和电网建设来补充。
未来需求之大,从人工智能基础设施的建设中可见一斑。OpenAI在“星际之门”(Stargate)计划框架下宣布大规模扩展其算力基础设施和能源容量。2026年4月,该公司表示已提前超额完成到2029年在美国建设10吉瓦人工智能基础设施的初始目标。
英国工业目前没有增长。相反,据英国政府数据,2025年工业能源消费再降4.9%,降至1730万吨油当量,为整个相关统计序列中的最低值。与此同时,2025年工业生产仅下降0.2%。
但这并不意味着未来电力需求会减少。政府依据其十年工业战略《现代工业战略》(Modern Industrial Strategy),寄望于再工业化、先进制造业、数字经济和工业电气化。同时,政府预计到2050年电力需求将增长一倍以上。
在这种情况下,英国的问题不仅在于今天用什么替代煤电,还在于其能源系统能否在不失去经济竞争力的前提下支撑未来的需求增长。
正是在这里,出现了英国能源政策的主要悖论:国家同时试图加快脱碳、降低工业用电成本,并为经济重建更强的生产基础。
此外,英国历史上拥有非常丰富的煤炭资源,正如我上文所述,这些资源成为18至19世纪工业革命最主要、最廉价的能源来源。
英国现有的煤炭资源,不仅可以被视为燃料,还可以作为原料,通过气化技术生产合成气、甲醇、化肥和其他化工产品。
从煤炭中还可获得用于冶炼生铁、钢和铁合金的冶金焦和半焦,以及合成液体燃料(发动机燃料和合成石油)。
这些技术有望支撑部分化工和冶金行业,并减少对某些原材料和能源进口的依赖。从更广的意义上说,它可以成为英国产业政策的组成部分之一。
然而,这类技术的经济可行性取决于煤炭开采成本、资本支出、气化和合成工艺的效率、二氧化碳捕集与净化技术的成本,以及现行的碳监管。
21世纪的核心问题已不再是哪种能源是正确的,而是一个能源系统能否同时提供可负担的价格、可靠的供应,以及工业、交通和数字经济所需的规模。