
بریتانیا به انرژی زغالسنگ پایان داد؛ این برای صنعت آن چه معنایی دارد؟
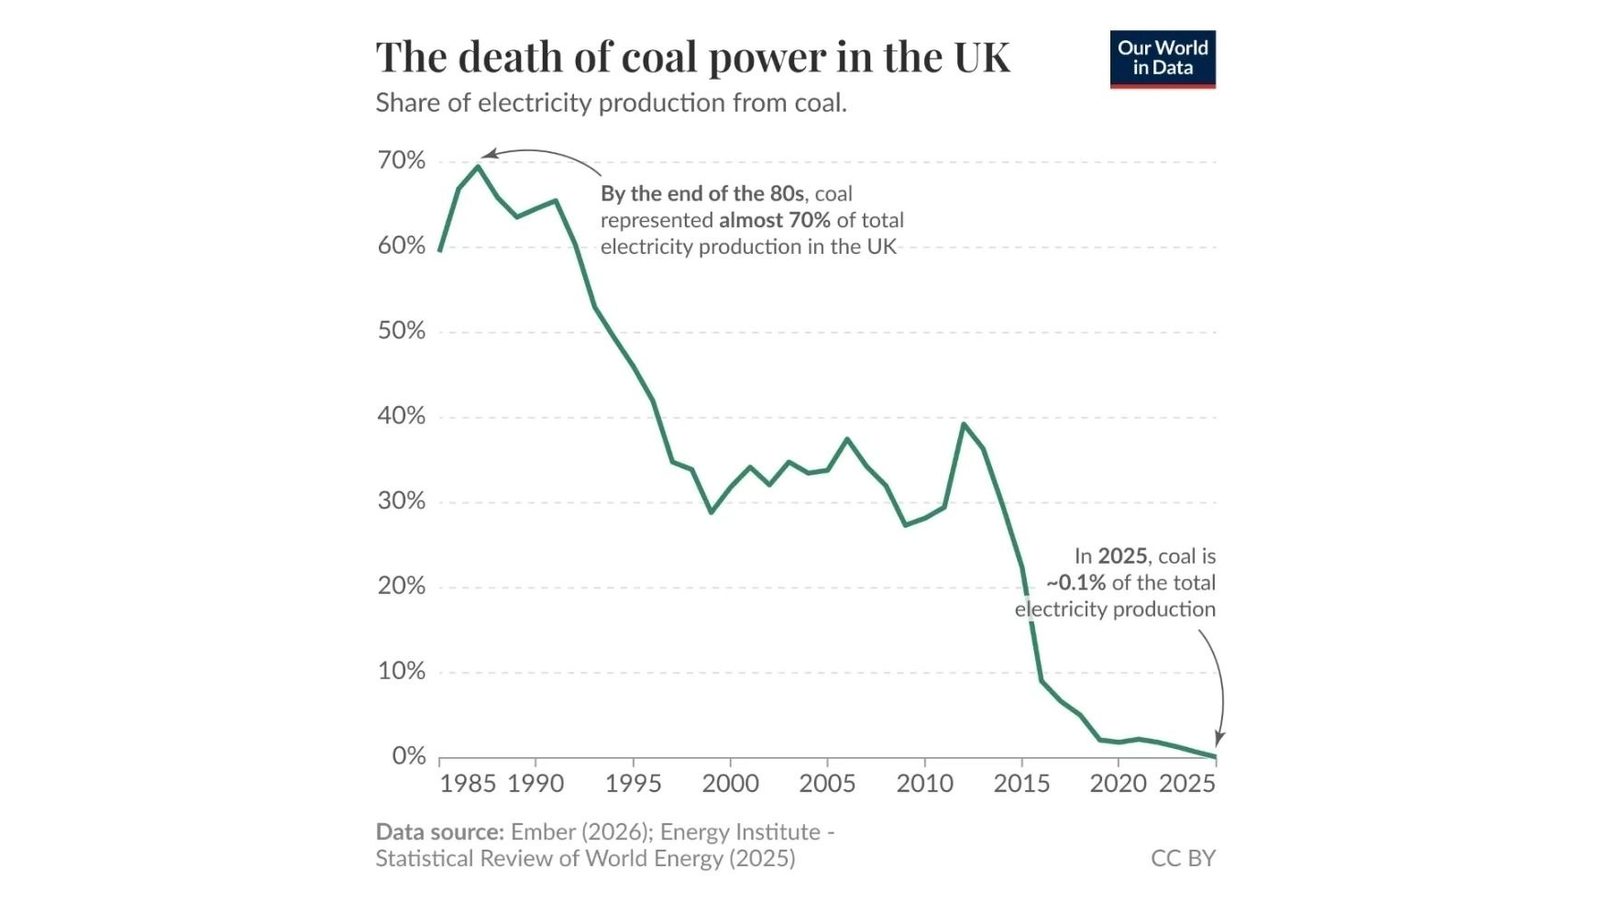
در اواخر دهه ۱۹۸۰، زغالسنگ حدود ۷۰ درصد برق بریتانیا را تولید میکرد. امروز بریتانیا نخستین کشور گروه ۷ است که بهطور کامل از تولید برق با زغالسنگ دست کشیده است؛ این پرسشی دشوار برای صنعت آن است.
بریتانیا به انرژی زغالسنگ پایان داد؛ این برای صنعت آن چه معنایی دارد؟
در اواخر دهه ۱۹۸۰، حدود ۷۰ درصد برق بریتانیا در نیروگاههای زغالسنگ تولید میشد. اما امروز این کشور نخستین عضو گروه ۷ است که بهطور کامل از تولید برق با زغالسنگ دست کشیده است؛ این امر در چارچوب گذار آن به انرژی کمانتشار و تلاش برای کاهش انتشار دیاکسید کربن رخ داده است.
آخرین معدن عمیق زغالسنگ، کلینگلی در یورکشر شمالی، در دسامبر ۲۰۱۵ بسته شد. آخرین نیروگاه زغالسنگ کشور (راتکلیف-آن-سوار) نیز در سپتامبر ۲۰۲۴ بهطور رسمی تعطیل شد.
بریتانیا که روزگاری بزرگترین امپراتوری آغاز قرن بیستم و زادگاه انقلاب صنعتی در نیمه دوم قرن هجدهم بود، با اختراع موتور بخار و بهکارگیری فناوریهای نو در تولید نساجی، امروز در انرژی و صنعت با مشکلات ساختاری جدی روبهروست.
اگر به تاریخ نگاه کنیم، اوج قدرت اقتصادی جهانگستر بریتانیا معمولاً دهه ۱۸۷۰ دانسته میشود. در آن زمان هیچ کشوری نمیتوانست با بریتانیا رقابت کند، زیرا هژمونی صنعتی جهان از آنِ او بود و میتوانست شرایط خود را بر دیگر کشورها تحمیل کند.
در آن سالها بریتانیا سهم بزرگی از تولید جهانی زغالسنگ، پارچه پنبهای و آهن خام را در اختیار داشت. باید یادآور شد زغالسنگ، که از قرن هجدهم جای زغال چوب را گرفته بود، منبع انرژی ارزان انقلاب صنعتی بریتانیا بود.
با این حال، از اواخر قرن نوزدهم برتری صنعتی بریتانیا روبهکاهش گذاشت و با رشد سریع ایالات متحده و آلمان، نظام جهانی به ساختاری چندقطبی و پیچیدهتر گذر کرد.
بر پایه دادههای جلد هفتم «تاریخ جهانی» (ص ۴۶)، اگر در سال ۱۸۷۰ بریتانیا ۳۲ درصد تولید جهان، ایالات متحده ۲۳ درصد، آلمان ۱۳ و فرانسه ۱۰ درصد را تأمین میکردند، تا سال ۱۹۰۰ نسبتها کاملاً دگرگون شد: ایالات متحده ۳۱ درصد، بریتانیا ۱۸، آلمان ۱۶ و فرانسه ۷.
بدینترتیب، در سه دهه مرکز قدرت صنعتی جهان بهطور محسوس جابهجا شد. این امر نهتنها پایان انحصار صنعتی پیشین بریتانیا را نشان میداد، بلکه از دست دادن جایگاه نخست در تولید صنعتی جهان به سود ایالات متحده را نیز بازتاب میداد.
با این همه، بریتانیا همچنان در تجارت واسطهای جهان، بیمه و بانکداری پیشتاز بود و هژمونی استعماری و دریایی خود را حفظ کرد، هرچند در دهه ۱۸۷۰ بهتدریج جایگاه «کارگاه جهان» را از دست داد (تاریخ جهانی، جلد هفتم، ص ۴۶ و ۵۱).
امروز، پس از بیش از ۱۲۰ سال، سهم صنعت تولیدی از تولید ناخالص داخلی بریتانیا از ۱۷ درصد در ۱۹۹۰ به ۸ درصد در ۲۰۲۵ کاهش یافته است، در حالی که سهم چین در همین شاخص در ۲۰۲۵ برابر ۲۵ درصد، ایالات متحده ۱۰ درصد در ۲۰۲۴، هند ۱۳ درصد در ۲۰۲۵ و روسیه ۱۴ درصد در ۲۰۲۵ (با روند افزایشی از ۲۰۱۳) بوده است.
لازم است تأکید شود که سهم بالای صنعت تولیدی در تولید ناخالص داخلی، نقش مهم تولید کالاهای مادی در اقتصاد یک کشور را نشان میدهد و ارزیابی ساختار صنعتی آن را ممکن میسازد. کاهش این سهم یکی از نشانههای روند طولانی صنعتزدایی از اقتصاد بریتانیا و جابهجایی ساختاری آن به سوی خدمات است.
امروز قیمت برق برای خانوارها در بریتانیا یکی از بالاترینها در میان اقتصادهای بزرگ توسعهیافته است: ۰٫۴۲ دلار برای هر کیلوواتساعت (۰٫۴۴۷ برای کسبوکارها)، در برابر ۰٫۲۰ (۲۰ سنت) در ایالات متحده، ۰٫۰۷۹ در چین، ۰٫۰۷۱ در هند و ۰٫۰۷۸ در روسیه تا دسامبر ۲۰۲۵. میانگین قیمت خردهفروشی هر کیلوواتساعت برای خانوارهای اتحادیه اروپا نیز در ۲۰۲۵ حدود ۰٫۲۸۹ یورو بود.
اتحادیه اروپا نیز بهسوی حذف تدریجی زغالسنگ پیش میرود و سهم آن در آنجا در ۲۰۲۵ به کمترین سطح تاریخی جدید یعنی ۹٫۲ درصد رسید. این کنارگذاشتن زغالسنگ در حالی رخ میدهد که قیمت برق برای مصرفکنندگان نهایی بالاست. اما همبستگی بهتنهایی به این معنا نیست که کنار گذاشتن زغالسنگ علت این قیمت بالاست.
در همان حال، کشورهای بزرگی مانند ایالات متحده، چین و هند که قیمت برق برای خانوارها و صنعت در آنها بهقدر کافی پایین است، برای کنار گذاشتن زغالسنگ شتابی ندارند. آنها زغالسنگ را در سبد انرژی متنوع خود نگه میدارند و همزمان دیگر منابع تولید را بهسرعت گسترش میدهند.
انرژی زغالسنگ در چین حدود ۵۵ تا ۵۸ درصد کل تولید برق را تشکیل میدهد، با وجود سرمایهگذاریهای عظیم در انرژیهای تجدیدپذیر؛ در ایالات متحده حدود ۱۵ درصد (تولید زغالسنگ با بازنشسته شدن نیروگاههای قدیمی بهتدریج کاهش مییابد، اما گاز بهسرعت رشد میکند)، در هند ۷۱ تا ۷۵ درصد و در روسیه ۱۵ تا ۱۹ درصد.
در ۲۰۲۵ چین ۷۸٫۱ گیگاوات ظرفیت جدید زغالسنگ را به بهرهبرداری رساند (بیشترین میزان در یک دهه) و هند ۱۰ گیگاوات افزود. اما با وجود این گسترش بزرگ، تولید واقعی برق از زغالسنگ در چین و هند در ۲۰۲۵ برای نخستین بار در دههها کاهش یافت؛ ۱٫۵ درصد در چین و ۳ درصد در هند، به دلیل رشد رکوردی انرژیهای تجدیدپذیر (تولید خورشیدی و بادی).
ظرفیت جدید زغالسنگ در چین و هند بهمنظور تضمین اطمینان و انعطاف نظام برق و پوشش تقاضای روبهرشد در سایه رشد سریع تولید متغیر خورشیدی و بادی به کار میرود. ازاینرو، ساخت نیروگاههای زغالسنگ جدید را باید یکی از ابزارهای تأمین اطمینان و توازن نظام برق دانست، نه رد قاطع گذار انرژی. در همان حال مهم است که ظرفیت نصبشده، تولید واقعی و سهم زغالسنگ در سبد انرژی این کشورهای بزرگ را همزمان در نظر گرفت.
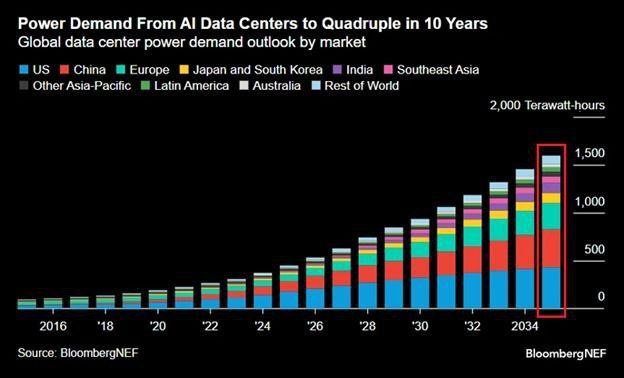
افزون بر این، برق مقرونبهصرفه و قابلاطمینان در مقدار کافی نه تنها برای صنعت، بلکه برای توسعه هوش مصنوعی نیز ضروری است؛ زیرا زیرساخت محاسباتی آن به حجم فزایندهای از برق نیاز دارد، بیش از همه برای کارکرد سامانههای محاسباتی و خنکسازی مراکز داده.
زیرساخت هوش مصنوعی به تأمین برق پایدار و مقیاسپذیر نیاز دارد. تولید متغیر خورشیدی و بادی بهتنهایی چنین تأمینی را در تمام شبانهروز تضمین نمیکند، ازاینرو باید با ذخیرهسازهای انرژی، تولید پشتیبان، انرژی هستهای، مدیریت تقاضا و توسعه شبکه تکمیل شود.
مقیاس تقاضای آینده را گسترش زیرساخت هوش مصنوعی بهخوبی نشان میدهد. OpenAI در چارچوب برنامه «استارگیت» از گسترش گسترده زیرساخت محاسباتی و ظرفیت انرژی خود خبر داده است. در آوریل ۲۰۲۶ این شرکت اعلام کرد که هدف اولیه خود برای تأمین ۱۰ گیگاوات زیرساخت هوش مصنوعی در ایالات متحده تا ۲۰۲۹ را پشت سر گذاشته است.
صنعت بریتانیا هماکنون رشد نمیکند؛ برعکس، بنا بر دادههای دولت بریتانیا، مصرف انرژی صنعتی در ۲۰۲۵ بار دیگر ۴٫۹ درصد کاهش یافت و به ۱۷٫۳ میلیون تن معادل نفت رسید که کمترین میزان در کل این سری آماری است. در همین حال، تولید صنعتی در ۲۰۲۵ تنها ۰٫۲ درصد کاهش یافت.
اما این به آن معنا نیست که تقاضای آینده برق کاهش خواهد یافت. دولت بر پایه راهبرد صنعتی دهساله خود با نام Modern Industrial Strategy به صنعتزدایی معکوس (صنعتیسازی مجدد)، تولید پیشرفته، اقتصاد دیجیتال و برقیسازی صنعت امید بسته است. همزمان، دولت انتظار دارد تقاضای برق تا ۲۰۵۰ بیش از دو برابر شود.
در این شرایط، پرسش برای بریتانیا تنها این نیست که امروز چه چیزی جایگزین تولید زغالسنگ شود، بلکه این است که آیا نظام انرژی میتواند رشد آینده تقاضا را بدون از دست دادن رقابتپذیری اقتصادی پشتیبانی کند.
همینجا پارادوکس اصلی سیاست انرژی بریتانیا پدیدار میشود: دولت در آنِ واحد میکوشد کربنزدایی را سرعت بخشد، هزینه برق صنعت را کاهش دهد و پایه تولیدی نیرومندتری را به اقتصاد بازگرداند.
افزون بر این، بریتانیا از نظر تاریخی دارای ذخایر زغالسنگ بسیار غنی است که، چنانکه در بالا اشاره کردم، به اصلیترین و ارزانترین منبع انرژی انقلاب صنعتی سدههای هجدهم و نوزدهم بدل شد.
منابع زغالسنگ موجود بریتانیا بهطور بالقوه میتواند نه تنها بهعنوان سوخت، بلکه بهعنوان ماده خام برای تولید گاز مصنوعی، متانول، کود و دیگر فرآوردههای شیمیایی با فناوریهای گازیسازی در نظر گرفته شود.
از زغالسنگ همچنین میتوان کک متالورژیکی و نیمهکک برای ذوب آهن خام، فولاد و فروآلیاژها و نیز سوخت مایع مصنوعی (سوخت موتور و نفت مصنوعی) بهدست آورد.
چنین فناوریهایی بهطور بالقوه میتواند از بخشهایی از صنایع شیمیایی و متالورژی پشتیبانی کند و وابستگی به واردات برخی مواد خام و حاملهای انرژی را کاهش دهد. در معنایی گستردهتر، میتواند به یکی از عناصر سیاست صنعتی بریتانیا بدل شود.
با این حال، توجیه اقتصادی چنین فناوریهایی به هزینه استخراج زغالسنگ، هزینههای سرمایهای، کارایی فرآیندهای گازیسازی و سنتز، هزینه فناوریهای جذب و پالایش CO₂ و مقررات جاری کربن بستگی دارد.
پرسش اصلی قرن بیستویکم دیگر این نیست که کدام منبع انرژی درست است، بلکه این است که آیا یک نظام انرژی میتواند همزمان قیمت مقرونبهصرفه، اطمینان تأمین و مقیاس لازم برای صنعت، حملونقل و اقتصاد دیجیتال را فراهم کند.