
O Reino Unido põe fim ao carvão. O que isso significa para a sua indústria?
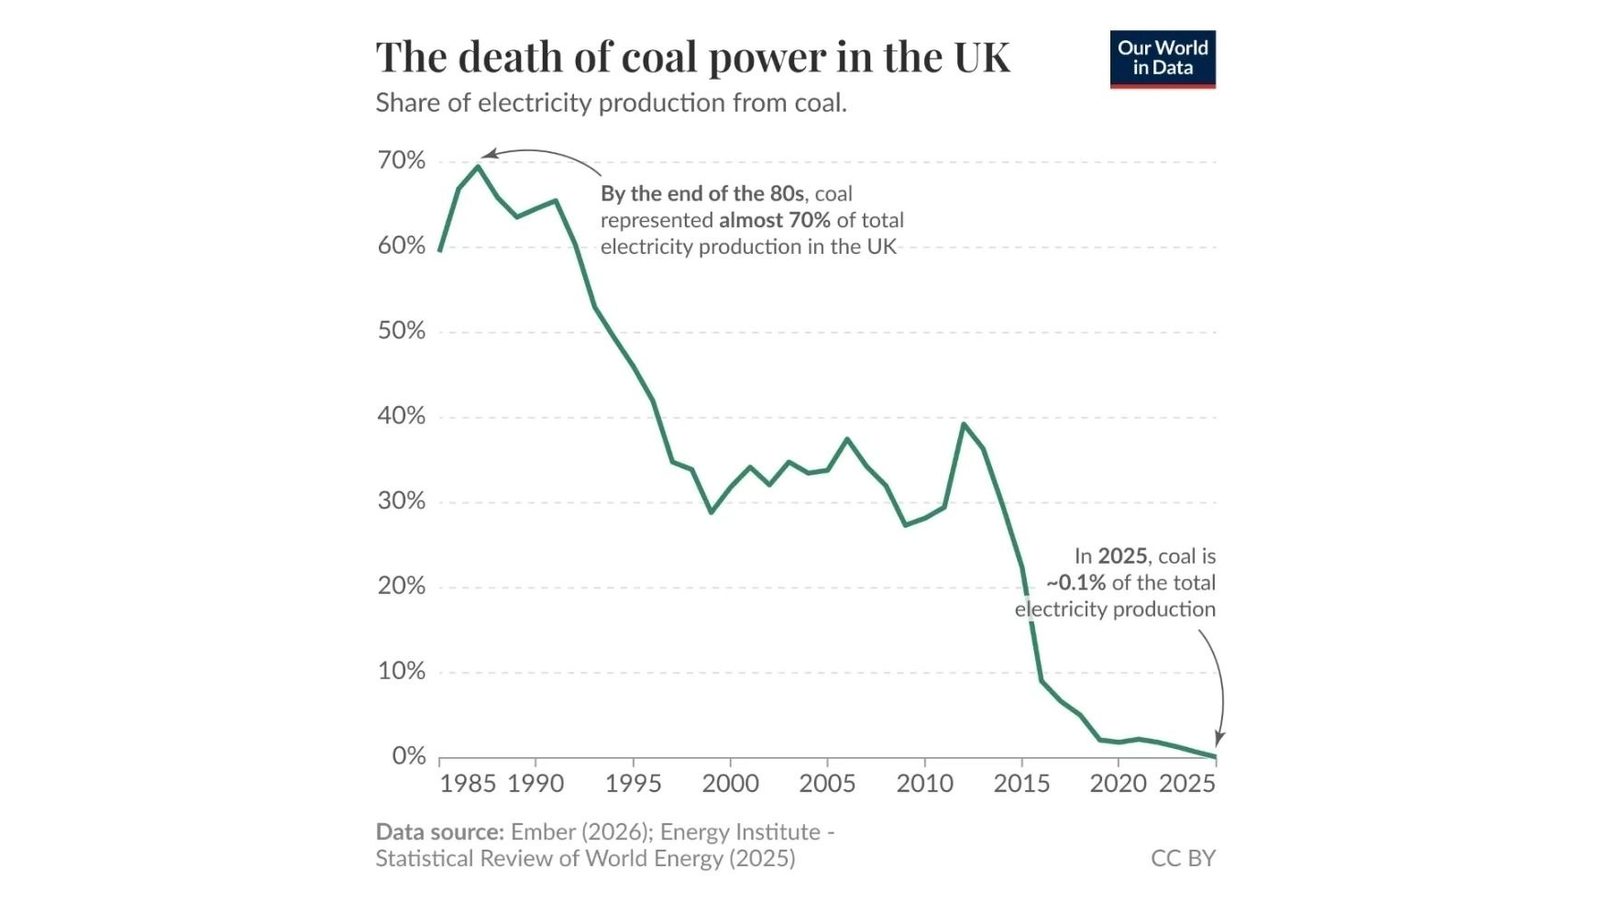
No final da década de 1980, o carvão produzia cerca de 70% da eletricidade britânica. Hoje o Reino Unido é o primeiro país do G7 a abandonar a geração a carvão, o que levanta questões difíceis para a sua indústria.
O Reino Unido põe fim ao carvão. O que isso significa para a sua indústria?
No final da década de 1980, cerca de 70% da eletricidade britânica era produzida em centrais a carvão. Hoje o país tornou-se o primeiro do G7 a abandonar totalmente a geração a carvão, na sua transição para uma energia de baixo carbono e no seu esforço para reduzir as emissões de dióxido de carbono.
A última mina profunda de carvão, Kellingley, em North Yorkshire, fechou em dezembro de 2015. A última central a carvão do país, Ratcliffe-on-Soar, encerrou oficialmente em setembro de 2024.
O Reino Unido, que foi o maior império no início do século XX e berço da Revolução Industrial na segunda metade do século XVIII, com a invenção da máquina a vapor e as novas tecnologias na produção têxtil, enfrenta hoje sérios problemas estruturais na energia e na indústria.
Se recuarmos na história, o auge do poder económico britânico à escala mundial situa-se normalmente na década de 1870. Nessa altura nenhum país podia competir com o Reino Unido, pois a hegemonia industrial mundial pertencia-lhe. O Reino Unido podia ditar as suas condições aos outros Estados.
Nesses anos, o Reino Unido detinha uma enorme quota da produção mundial de carvão, tecidos de algodão e ferro fundido. Note-se que o carvão, que já no século XVIII substituíra o carvão vegetal, foi a fonte de energia barata da Revolução Industrial britânica.
Contudo, já no último quartel do século XIX a superioridade industrial britânica começou a diminuir, e o sistema mundial passou a uma estrutura multipolar mais complexa, impulsionado pelo rápido crescimento dos Estados Unidos e da Alemanha.
Segundo os dados do volume VII da «História mundial» (p. 46), se em 1870 o Reino Unido fornecia 32% da produção mundial, os Estados Unidos 23%, a Alemanha 13 e a França 10, por volta de 1900 a proporção era completamente diferente: Estados Unidos 31%, Reino Unido 18, Alemanha 16 e França 7.
Assim, em três décadas o centro do poder industrial mundial deslocou-se de forma acentuada. Isso refletiu não só o fim do antigo monopólio industrial britânico, mas também a perda do primeiro lugar na produção industrial mundial para os Estados Unidos.
Ainda assim, o Reino Unido mantinha a liderança no comércio intermediário mundial, nos seguros e na banca, e preservava a sua hegemonia colonial e naval, apesar de perder gradualmente o estatuto de oficina do mundo na década de 1870 (História mundial, vol. VII, pp. 46, 51).
Hoje, mais de 120 anos depois, o peso da indústria transformadora no PIB britânico caiu para 8% em 2025, contra 17% em 1990, enquanto a quota da China nesse indicador foi de 25% em 2025, a dos Estados Unidos de 10% em 2024, a da Índia de 13% em 2025 e a da Rússia de 14% em 2025 (a crescer desde 2013).
Importa sublinhar que uma elevada quota da indústria transformadora no PIB revela o papel significativo da produção de bens materiais na economia de um país e permite avaliar a sua estrutura industrial. A queda dessa quota é um dos indicadores do longo processo de desindustrialização da economia britânica e do seu deslocamento estrutural para os serviços.
Hoje o preço da eletricidade para os consumidores domésticos no Reino Unido é um dos mais altos entre as grandes economias desenvolvidas: 0,42 dólares por kWh (0,447 para as empresas), contra 0,20 (20 cêntimos) nos Estados Unidos, 0,079 na China, 0,071 na Índia e 0,078 na Rússia em dezembro de 2025. O preço médio de retalho de 1 kWh para os agregados da UE situou-se em cerca de 0,289 euros em 2025.
A UE está também a eliminar progressivamente o carvão, e a sua quota lá atingiu um novo mínimo histórico de 9,2% em 2025. Essa retirada do carvão ocorre num contexto de preços elevados da eletricidade para os consumidores finais. Mas a correlação por si só não significa que o abandono do carvão seja a causa desse preço elevado.
Ao mesmo tempo, grandes países como os Estados Unidos, a China e a Índia, onde a eletricidade é suficientemente barata para os consumidores e a indústria, não têm pressa em abandonar o carvão. Mantêm o carvão num cabaz energético diversificado enquanto expandem rapidamente outras fontes de geração.
A produção de eletricidade a carvão na China representa cerca de 55-58% da geração total, apesar dos enormes investimentos em renováveis; nos Estados Unidos, cerca de 15% (a geração a carvão vai caindo à medida que as centrais antigas são encerradas, enquanto o gás cresce depressa), na Índia 71-75% e na Rússia 15-19%.
Em 2025 a China colocou em funcionamento 78,1 GW de nova capacidade a carvão, o máximo em dez anos, e a Índia acrescentou 10 GW. No entanto, apesar desse grande aumento, a geração efetiva a carvão na China e na Índia diminuiu em 2025 pela primeira vez em décadas, 1,5% e 3% respetivamente, graças ao crescimento recorde das renováveis (solar e eólica).
A nova capacidade a carvão na China e na Índia serve para garantir a fiabilidade e a flexibilidade do sistema elétrico e para cobrir a procura crescente face ao rápido aumento da geração solar e eólica variável. Por isso, a construção de novas centrais a carvão deve ser vista como um instrumento de fiabilidade e equilíbrio do sistema, e não como uma rejeição categórica da transição energética. É também importante analisar em conjunto a capacidade instalada, a produção real e a quota do carvão no cabaz energético desses grandes países.
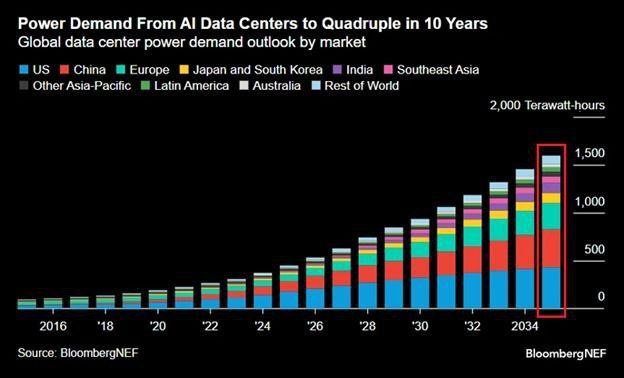
Além disso, eletricidade acessível e fiável em quantidade suficiente é necessária não só para a indústria, mas também para o desenvolvimento da IA, cuja infraestrutura de computação exige volumes crescentes de eletricidade, sobretudo para o funcionamento dos sistemas de cálculo e o arrefecimento dos centros de dados.
A infraestrutura de IA precisa de um fornecimento elétrico estável e escalável. A geração variável solar e eólica, por si só, não garante esse fornecimento 24 horas por dia, pelo que tem de ser complementada com armazenamento de energia, geração de reserva, energia nuclear, gestão da procura e desenvolvimento das redes.
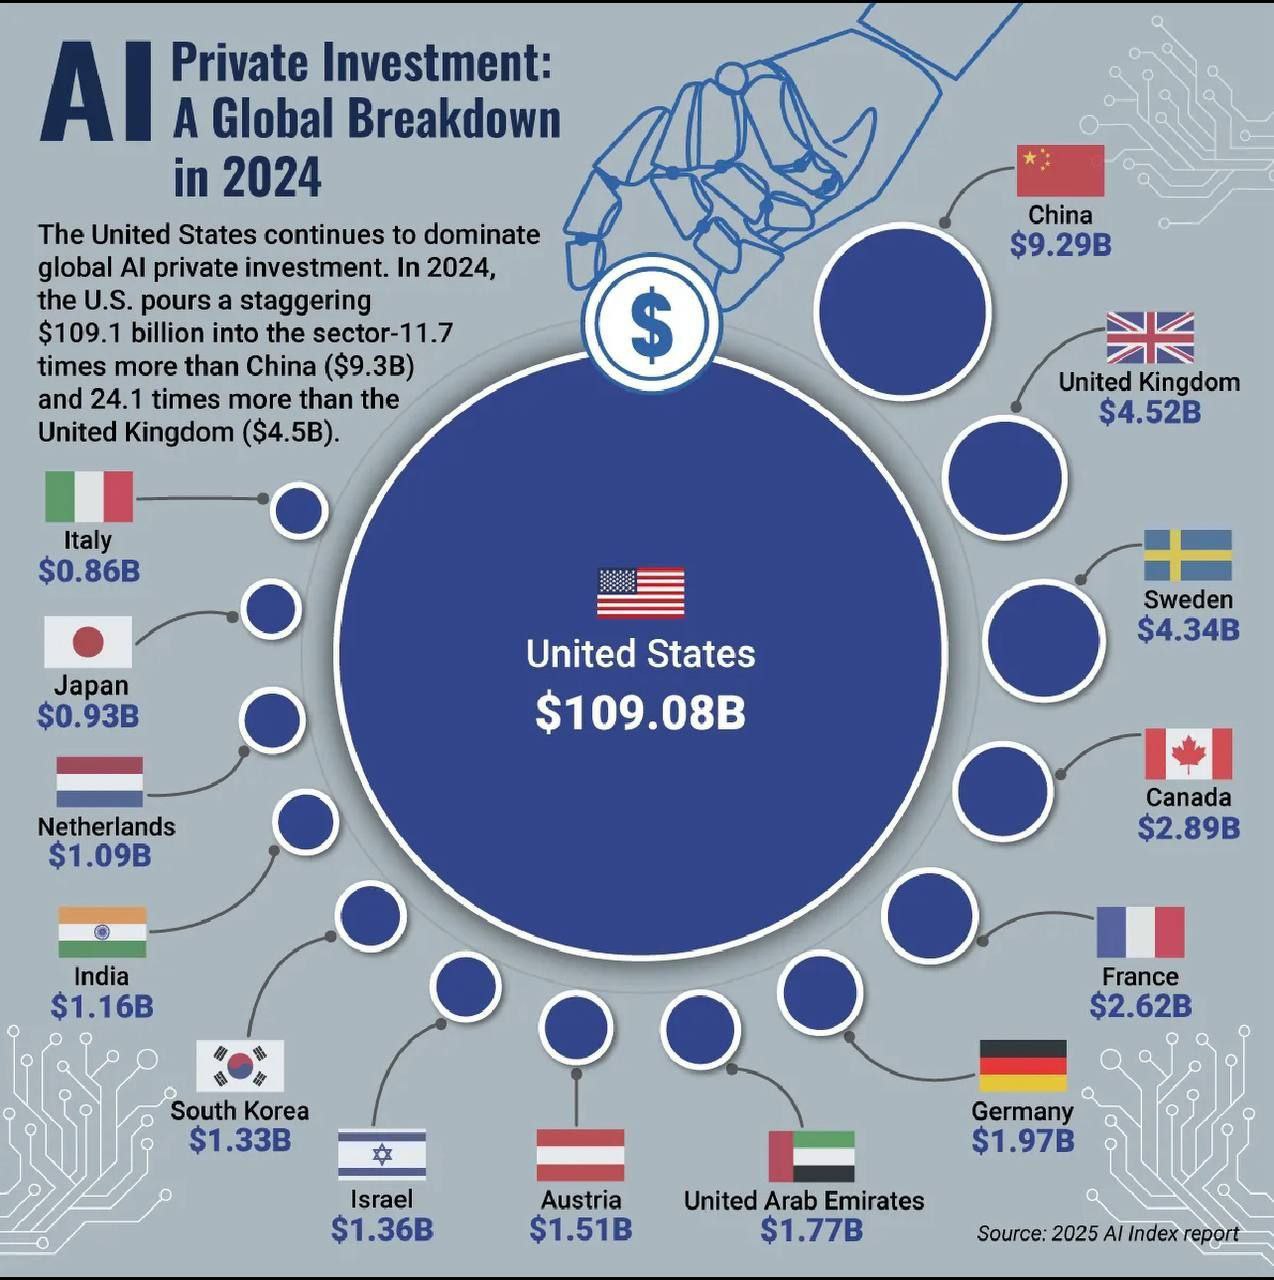
A escala da procura futura é bem ilustrada pela expansão da infraestrutura de inteligência artificial. No âmbito do seu programa Stargate, a OpenAI anuncia uma expansão em larga escala da sua infraestrutura de computação e da sua capacidade energética. Em abril de 2026 a empresa informou ter superado o objetivo inicial de 10 GW de infraestrutura de IA nos Estados Unidos até 2029.
A indústria britânica não está a crescer. Pelo contrário, segundo o governo britânico, em 2025 o consumo industrial de energia caiu mais 4,9%, para 17,3 milhões de toneladas de equivalente de petróleo, o valor mais baixo de toda a série estatística correspondente. Entretanto, a produção industrial recuou apenas 0,2% em 2025.
Isso não significa, porém, que a procura futura de eletricidade vá diminuir. O governo conta com a reindustrialização, a produção avançada, a economia digital e a eletrificação da indústria ao abrigo da sua estratégia industrial de dez anos, a Modern Industrial Strategy. Ao mesmo tempo, espera que a procura de eletricidade mais do que duplique até 2050.
Nestas condições, a questão para o Reino Unido não é apenas com o que substituir hoje a geração a carvão, mas se o sistema energético conseguirá sustentar o crescimento futuro da procura sem perder competitividade económica.
É aqui que surge o principal paradoxo da política energética britânica: o Estado procura ao mesmo tempo acelerar a descarbonização, reduzir o custo da eletricidade para a indústria e devolver à economia uma base produtiva mais sólida.
Além disso, o Reino Unido possui historicamente jazidas de carvão muito ricas, que se tornaram a principal e mais barata fonte de energia da Revolução Industrial dos séculos XVIII e XIX, como observei acima.
Os recursos de carvão existentes no Reino Unido poderiam potencialmente ser encarados não só como combustível, mas também como matéria-prima para produzir gás de síntese, metanol, fertilizantes e outros produtos químicos através de tecnologias de gaseificação.
Do carvão também se podem obter coque e semicoque metalúrgicos para fundir ferro, aço e ferro-ligas, bem como combustível líquido sintético (carburante e petróleo sintético).
Estas tecnologias poderiam potencialmente apoiar determinados setores químicos e metalúrgicos e reduzir a dependência das importações de certas matérias-primas e fontes de energia. Em sentido mais amplo, poderiam tornar-se um elemento da política industrial do Reino Unido.
A viabilidade económica destas tecnologias depende, no entanto, do custo de extração do carvão, do investimento de capital, da eficiência dos processos de gaseificação e síntese, do custo das tecnologias de captura e limpeza de CO₂ e da regulação do carbono em vigor.
A grande questão do século XXI já não é qual é a fonte de energia correta, mas se um sistema energético consegue oferecer ao mesmo tempo preços acessíveis, segurança de abastecimento e a escala de que a indústria, os transportes e a economia digital necessitam.