
Großbritannien beendet die Kohlekraft. Was bedeutet das für seine Industrie?
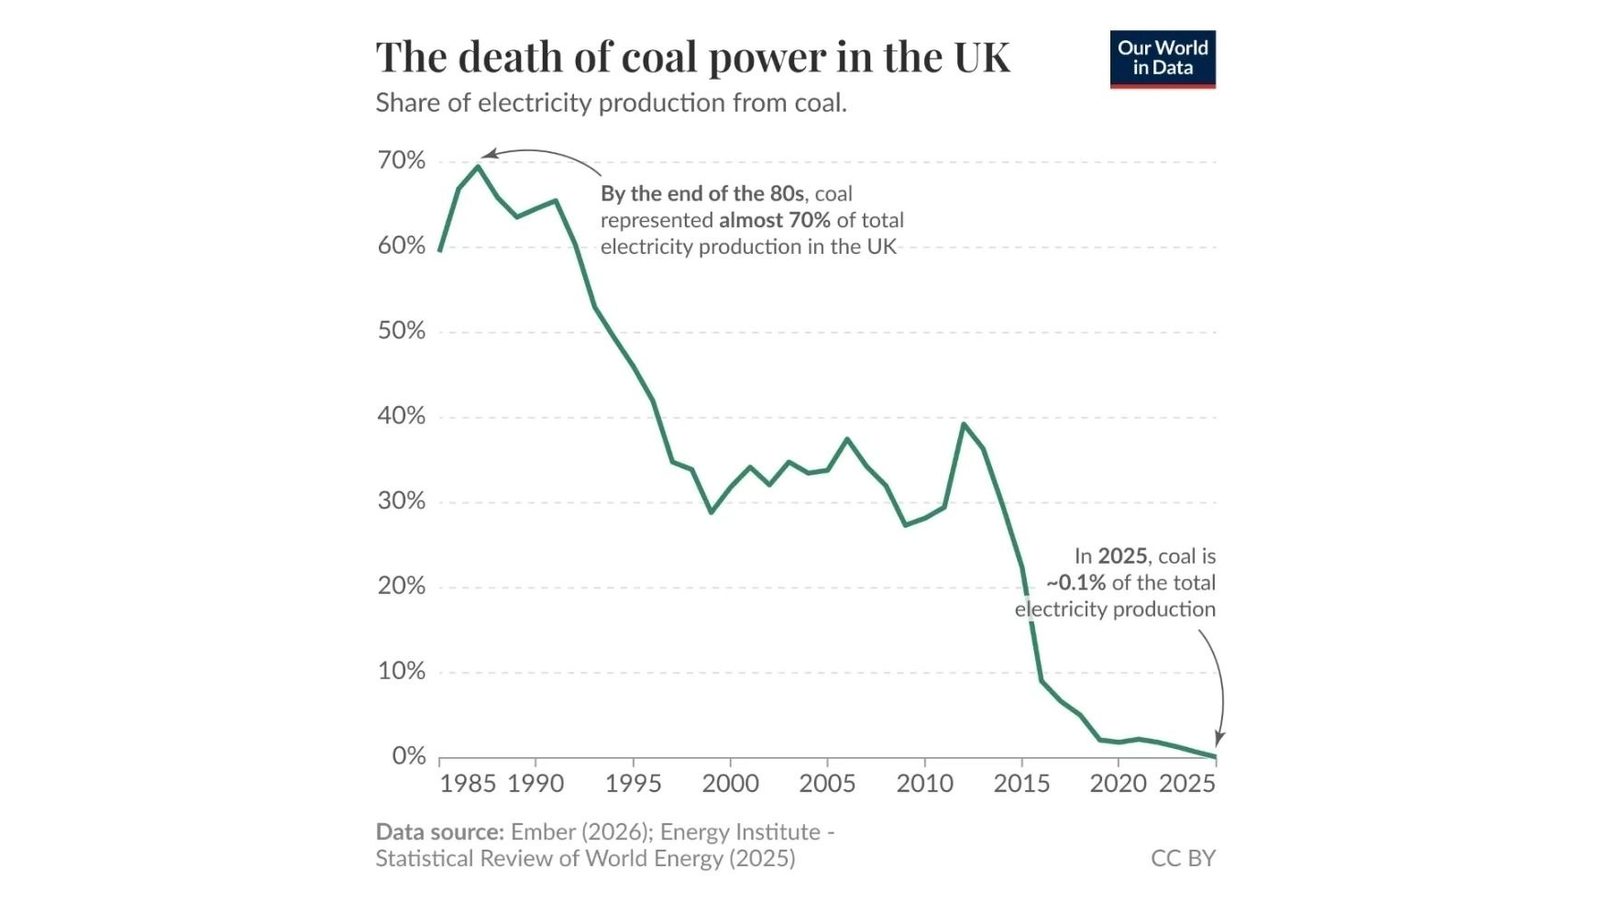
Ende der 1980er Jahre wurde rund 70% des britischen Stroms aus Kohle erzeugt. Heute ist Großbritannien das erste G7-Land, das ganz aus der Kohleverstromung aussteigt, was seine Industrie vor harte Fragen stellt.
Großbritannien beendet die Kohlekraft. Was bedeutet das für seine Industrie?
Ende der 1980er Jahre wurde rund 70% des britischen Stroms in Kohlekraftwerken erzeugt. Heute ist das Land als erstes G7-Mitglied vollständig aus der Kohleverstromung ausgestiegen, im Zuge seines Übergangs zu kohlenstoffarmer Energie und seines Bestrebens, die CO₂-Emissionen zu senken.
Das letzte tiefe Kohlebergwerk, Kellingley in North Yorkshire, wurde im Dezember 2015 geschlossen. Das letzte Kohlekraftwerk des Landes, Ratcliffe-on-Soar, wurde im September 2024 offiziell stillgelegt.
Großbritannien, einst das größte Empire zu Beginn des 20. Jahrhunderts und Wiege der industriellen Revolution in der zweiten Hälfte des 18. Jahrhunderts, mit der Erfindung der Dampfmaschine und neuen Technologien in der Textilproduktion, steht heute vor ernsten strukturellen Problemen in Energie und Industrie.
Historisch gelten die 1870er Jahre als Höhepunkt der britischen Wirtschaftsmacht im Weltmaßstab. Damals konnte kein Land mit Großbritannien konkurrieren, denn die industrielle Hegemonie lag bei ihm. Großbritannien konnte anderen Staaten seine Bedingungen diktieren.
In jenen Jahren hielt Großbritannien einen enormen Anteil an der Weltproduktion von Kohle, Baumwollgewebe und Roheisen. Dabei diente Kohle, die bereits im 18. Jahrhundert die Holzkohle ersetzt hatte, als billige Energiequelle der britischen industriellen Revolution.
Doch schon im letzten Viertel des 19. Jahrhunderts begann der industrielle Vorsprung Großbritanniens zu schrumpfen, und das Weltsystem ging angesichts des raschen Aufstiegs der USA und Deutschlands zu einer komplexeren multipolaren Struktur über.
Laut Band VII der «Weltgeschichte» (S. 46) lieferte Großbritannien 1870 32% der Weltproduktion, die USA 23%, Deutschland 13 und Frankreich 10; bis 1900 sah das Verhältnis völlig anders aus: USA 31%, Großbritannien 18, Deutschland 16, Frankreich 7.
So verschob sich das Zentrum der industriellen Weltmacht innerhalb von drei Jahrzehnten deutlich. Das spiegelte nicht nur das Ende des früheren britischen Industriemonopols wider, sondern auch den Verlust des ersten Platzes in der Weltindustrieproduktion an die USA.
Dennoch behielt Großbritannien seine Führung im Welthandel, im Versicherungs- und Bankwesen und bewahrte seine koloniale und maritime Hegemonie, obwohl es in den 1870er Jahren allmählich seine Stellung als Werkstatt der Welt verlor (Weltgeschichte, Band VII, S. 46, 51).
Heute, mehr als 120 Jahre später, ist der Anteil der verarbeitenden Industrie an Großbritanniens BIP von 17% im Jahr 1990 auf 8% im Jahr 2025 gesunken, während Chinas Anteil an diesem Indikator 2025 25% betrug, der der USA 10% im Jahr 2024, Indiens 13% im Jahr 2025 und Russlands 14% im Jahr 2025 (steigend seit 2013).
Es ist zu betonen, dass ein hoher Anteil der verarbeitenden Industrie am BIP die bedeutende Rolle der materiellen Produktion in der Volkswirtschaft zeigt und eine Bewertung der Industriestruktur ermöglicht. Der sinkende Anteil der verarbeitenden Industrie ist einer der Indikatoren für den langen Prozess der Deindustrialisierung der britischen Wirtschaft und ihre strukturelle Verschiebung hin zu Dienstleistungen.
Heute gehört der Strompreis für Haushalte in Großbritannien zu den höchsten unter den großen Industrieländern: 0,42 Dollar pro kWh (0,447 für Unternehmen), gegenüber 0,20 (20 Cent) in den USA, 0,079 in China, 0,071 in Indien und 0,078 in Russland zum Dezember 2025. Der durchschnittliche Endkundenpreis für 1 kWh für EU-Haushalte lag 2025 bei rund 0,289 Euro.
Auch die EU steigt schrittweise aus der Kohle aus; ihr Anteil erreichte dort 2025 mit 9,2% einen neuen historischen Tiefstand. Dieser Kohleausstieg findet vor dem Hintergrund hoher Strompreise für Endverbraucher statt. Doch eine Korrelation allein bedeutet nicht, dass der Ausstieg aus der Kohle die Ursache des hohen Preises ist.
Zugleich haben große Länder wie die USA, China und Indien, in denen Strom für Haushalte und Industrie günstig genug ist, es nicht eilig, auf Kohle zu verzichten. Sie halten Kohle in einem diversifizierten Energiemix und bauen zugleich andere Erzeugungsquellen rasch aus.
Die Kohleverstromung macht in China trotz gewaltiger Investitionen in erneuerbare Energien etwa 55–58% der gesamten Stromerzeugung aus; in den USA rund 15% (die Kohleverstromung sinkt allmählich, da alte Kraftwerke stillgelegt werden, während Gas schnell wächst), in Indien 71–75% und in Russland 15–19%.
2025 nahm China 78,1 GW neue Kohlekapazität in Betrieb – der höchste Wert seit einem Jahrzehnt –, Indien ergänzte 10 GW. Doch trotz dieses großen Ausbaus sank die tatsächliche Kohleverstromung in China und Indien 2025 erstmals seit Jahrzehnten, um 1,5% bzw. 3%, dank des Rekordwachstums der erneuerbaren Energien (Solar- und Windkraft).
Neue Kohlekapazität in China und Indien dient der Zuverlässigkeit und Flexibilität des Stromsystems und der Deckung der steigenden Nachfrage bei rasch wachsender variabler Solar- und Windkraft. Der Bau neuer Kohlekraftwerke ist daher als ein Instrument für die Zuverlässigkeit und Ausgewogenheit des Systems zu sehen, nicht als grundsätzliche Absage an die Energiewende. Zugleich ist es wichtig, installierte Leistung, tatsächliche Erzeugung und den Kohleanteil am Energiemix dieser großen Länder zusammen zu betrachten.
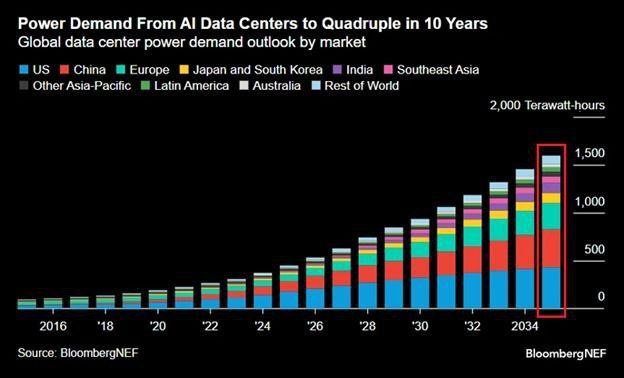
Darüber hinaus ist bezahlbarer und zuverlässiger Strom in ausreichender Menge nicht nur für die Industrie nötig, sondern auch für die Entwicklung der KI, deren Recheninfrastruktur immer größere Strommengen benötigt, vor allem für den Betrieb der Rechensysteme und die Kühlung der Rechenzentren.
Die KI-Infrastruktur braucht eine stabile und skalierbare Stromversorgung. Variable Solar- und Windkraft allein garantiert keine Versorgung rund um die Uhr und muss daher durch Energiespeicher, Reserveerzeugung, Kernenergie, Nachfragesteuerung und den Ausbau der Netze ergänzt werden.
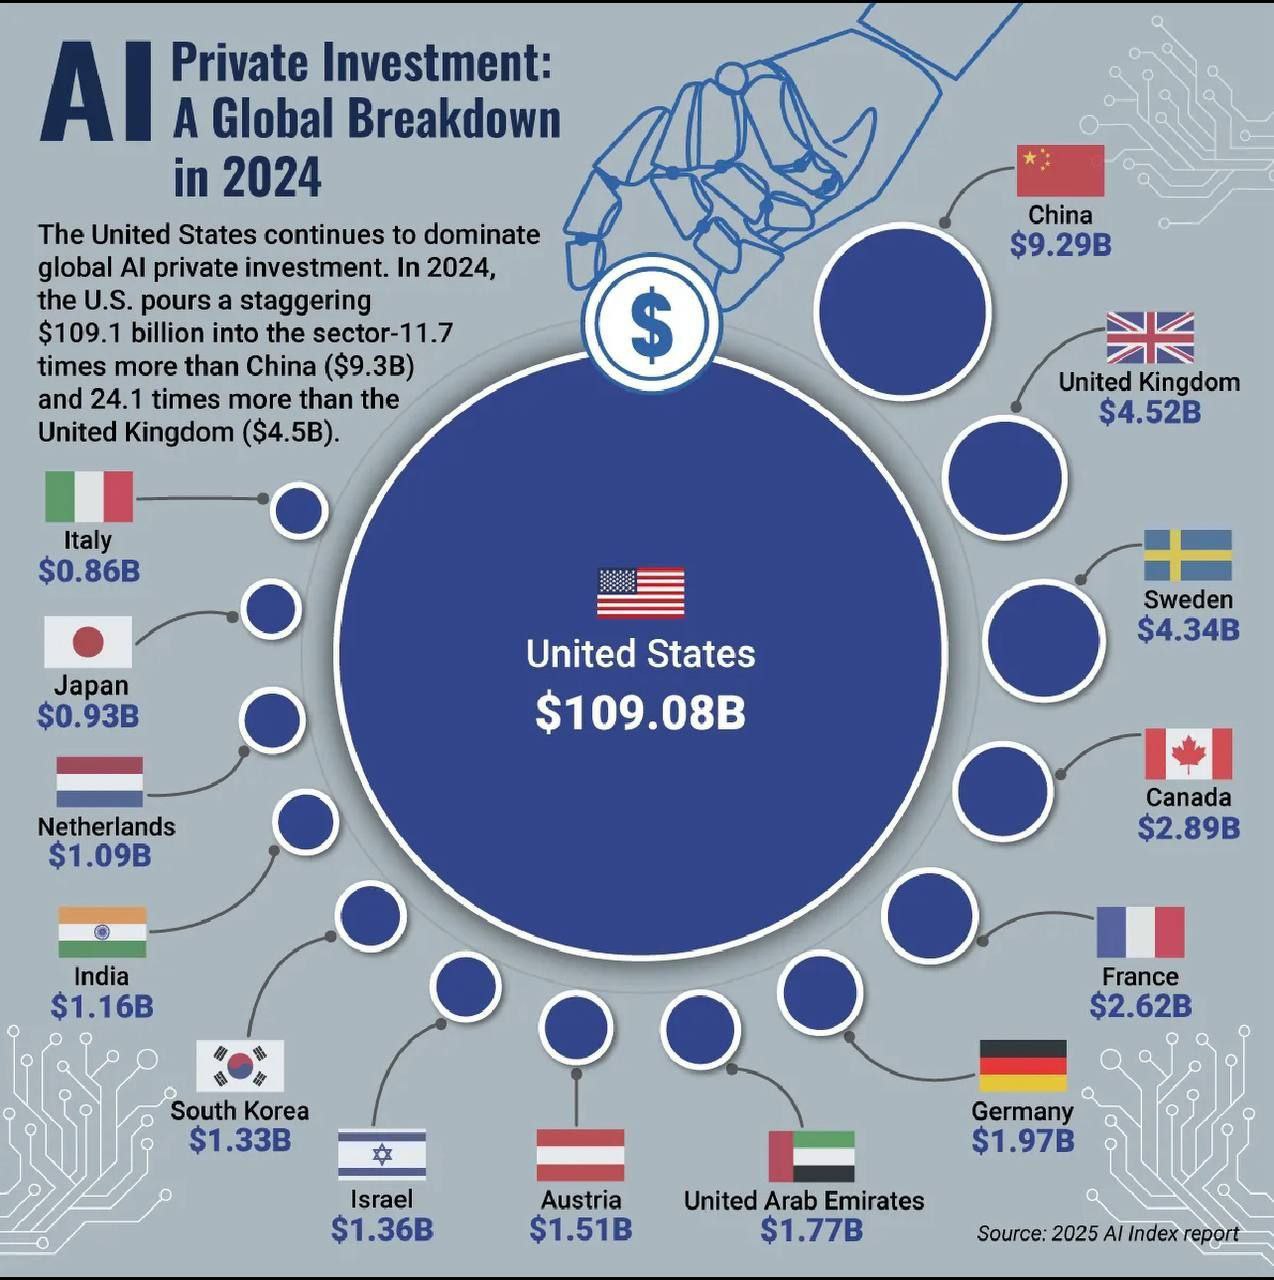
Das Ausmaß der künftigen Nachfrage zeigt der Ausbau der Infrastruktur für künstliche Intelligenz. OpenAI kündigt im Rahmen des Programms Stargate eine groß angelegte Erweiterung seiner Recheninfrastruktur und seiner Energiekapazitäten an. Im April 2026 meldete das Unternehmen, sein ursprüngliches Ziel von 10 GW KI-Infrastruktur in den USA bis 2029 übertroffen zu haben.
Die britische Industrie wächst nicht. Im Gegenteil: Nach Angaben der britischen Regierung sank der industrielle Energieverbrauch 2025 um weitere 4,9% auf 17,3 Millionen Tonnen Öläquivalent, der niedrigste Wert der gesamten entsprechenden Statistikreihe. Die Industrieproduktion schrumpfte 2025 zugleich nur um 0,2%.
Das bedeutet jedoch nicht, dass die künftige Stromnachfrage sinken wird. Die Regierung setzt gemäß ihrer Zehnjahresstrategie Modern Industrial Strategy auf Reindustrialisierung, moderne Fertigung, die digitale Wirtschaft und die Elektrifizierung der Industrie. Zugleich erwartet der Staat, dass sich die Stromnachfrage bis 2050 mehr als verdoppelt.
Unter diesen Bedingungen lautet die Frage für Großbritannien nicht nur, wodurch die Kohleverstromung heute ersetzt wird, sondern ob das Energiesystem das künftige Nachfragewachstum tragen kann, ohne die Wettbewerbsfähigkeit der Wirtschaft zu verlieren.
Genau hier zeigt sich das zentrale Paradox der britischen Energiepolitik: Der Staat will zugleich die Dekarbonisierung beschleunigen, die Stromkosten für die Industrie senken und der Wirtschaft eine stärkere Produktionsbasis zurückgeben.
Zudem verfügt Großbritannien historisch über sehr reiche Kohlevorkommen, die zur wichtigsten und billigsten Energiequelle der industriellen Revolution des 18. und 19. Jahrhunderts wurden, wie ich oben angemerkt habe.
Die vorhandenen Kohleressourcen Großbritanniens könnten potenziell nicht nur als Brennstoff dienen, sondern auch als Rohstoff für Synthesegas, Methanol, Düngemittel und andere chemische Produkte mithilfe von Vergasungstechnologien.
Aus Kohle lassen sich außerdem Hüttenkoks und Halbkoks zum Schmelzen von Roheisen, Stahl und Ferrolegierungen gewinnen sowie synthetischer flüssiger Kraftstoff (Motorkraftstoff und synthetisches Öl).
Solche Technologien könnten einzelne Chemie- und Metallurgiezweige stützen und die Abhängigkeit von Importen bestimmter Rohstoffe und Energieträger verringern. Im weiteren Sinne könnten sie zu einem Element der britischen Industriepolitik werden.
Die wirtschaftliche Zweckmäßigkeit solcher Technologien hängt jedoch von den Kosten der Kohleförderung, den Investitionen, der Effizienz von Vergasungs- und Syntheseverfahren, den Kosten der CO₂-Abscheidung und -Reinigung sowie der geltenden Kohlenstoffregulierung ab.
Die zentrale Frage des 21. Jahrhunderts ist nicht mehr, welche Energiequelle die richtige ist, sondern ob ein Energiesystem zugleich bezahlbare Preise, Versorgungssicherheit und die für Industrie, Verkehr und digitale Wirtschaft nötige Größenordnung gewährleisten kann.