
El Reino Unido pone fin al carbón. ¿Qué significa para su industria?
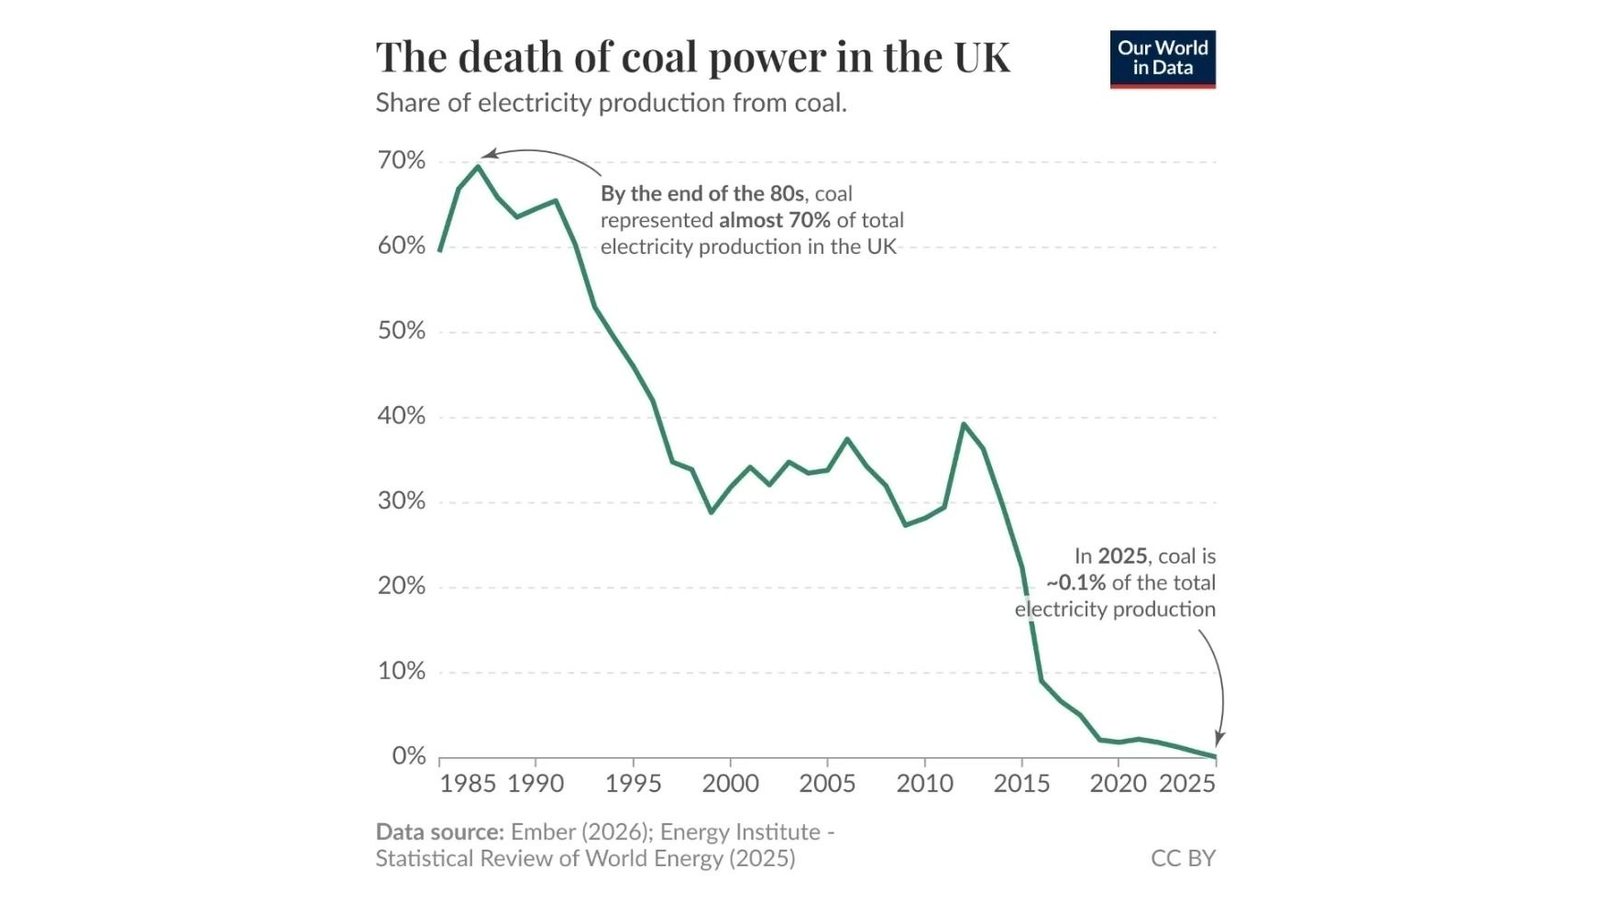
A finales de los años 80, el carbón producía cerca del 70% de la electricidad británica. Hoy el Reino Unido es el primer país del G7 que abandona la generación con carbón, lo que plantea preguntas difíciles para su industria.
El Reino Unido pone fin al carbón. ¿Qué significa para su industria?
A finales de los años 80, alrededor del 70% de la electricidad del Reino Unido se producía en centrales de carbón. Hoy el país se ha convertido en el primero del G7 en abandonar por completo la generación con carbón, en su transición hacia una energía baja en carbono y su objetivo de reducir las emisiones de dióxido de carbono.
La última mina profunda de carbón, Kellingley, en North Yorkshire, cerró en diciembre de 2015. La última central térmica de carbón del país, Ratcliffe-on-Soar, cerró oficialmente en septiembre de 2024.
El Reino Unido, que fue el mayor imperio a comienzos del siglo XX y la cuna de la Revolución Industrial en la segunda mitad del siglo XVIII, con la invención de la máquina de vapor y las nuevas tecnologías en la producción textil, afronta hoy serios problemas estructurales en su energía y su industria.
Si miramos la historia, el apogeo del poder económico británico a escala mundial se sitúa en la década de 1870. Entonces ningún país podía competir con el Reino Unido, porque la hegemonía industrial mundial era suya. El Reino Unido podía dictar sus condiciones a los demás Estados.
En aquellos años el Reino Unido concentraba una enorme cuota de la producción mundial de carbón, tejidos de algodón y hierro fundido. Cabe señalar que el carbón, que ya en el siglo XVIII había sustituido al carbón vegetal, fue la fuente de energía barata de la Revolución Industrial británica.
Sin embargo, ya en el último cuarto del siglo XIX la superioridad industrial británica empezó a reducirse y el sistema mundial pasó a una estructura multipolar más compleja, impulsado por el rápido crecimiento de Estados Unidos y Alemania.
Según los datos del volumen VII de la «Historia universal» (p. 46), si en 1870 el Reino Unido aportaba el 32% de la producción mundial, Estados Unidos el 23%, Alemania el 13 y Francia el 10, hacia 1900 la proporción era completamente distinta: Estados Unidos el 31%, el Reino Unido el 18, Alemania el 16 y Francia el 7.
Así, en tres décadas el centro del poder industrial mundial se desplazó de forma notable. Esto reflejó no solo la desaparición del antiguo monopolio industrial británico, sino también la pérdida del primer puesto en la producción industrial mundial en favor de Estados Unidos.
No obstante, el Reino Unido seguía liderando el comercio intermediario mundial, los seguros y la banca, y conservaba su hegemonía colonial y naval, pese a perder poco a poco su condición de taller del mundo en la década de 1870 (Historia universal, vol. VII, pp. 46, 51).
Hoy, más de 120 años después, el peso de la industria manufacturera en el PIB del Reino Unido ha caído al 8% en 2025 desde el 17% en 1990, mientras que la cuota de China en ese mismo indicador fue del 25% en 2025, la de Estados Unidos del 10% en 2024, la de India del 13% en 2025 y la de Rusia del 14% en 2025 (en aumento desde 2013).
Conviene subrayar que una elevada cuota de la industria manufacturera en el PIB refleja el papel importante de la producción de bienes materiales en la economía de un país y permite evaluar su estructura industrial. El descenso de esa cuota es uno de los indicadores del largo proceso de desindustrialización de la economía británica y de su desplazamiento estructural hacia los servicios.
Hoy el precio de la electricidad para los hogares en el Reino Unido es uno de los más altos entre las grandes economías desarrolladas: 0,42 dólares por kWh (0,447 para las empresas), frente a 0,20 (20 céntimos) en Estados Unidos, 0,079 en China, 0,071 en India y 0,078 en Rusia a diciembre de 2025. El precio medio minorista de 1 kWh para los hogares de la UE fue de unos 0,289 euros en 2025.
La UE también avanza hacia la eliminación progresiva del carbón, y su cuota allí alcanzó un nuevo mínimo histórico del 9,2% en 2025. Esa retirada del carbón se produce en un contexto de precios altos de la electricidad para los consumidores finales. Pero la correlación por sí sola no significa que el abandono del carbón sea la causa de ese precio elevado.
Al mismo tiempo, grandes países como Estados Unidos, China e India, donde la electricidad es bastante barata para los hogares y la industria, no tienen prisa por renunciar al carbón. Mantienen el carbón dentro de una matriz energética diversificada mientras amplían rápidamente otras fuentes de generación.
La energía a carbón en China representa aproximadamente el 55-58% de la generación total de electricidad, pese a las enormes inversiones en renovables; en Estados Unidos, cerca del 15% (la generación con carbón cae poco a poco a medida que se retiran las viejas centrales, mientras el gas crece con rapidez), en India el 71-75% y en Rusia el 15-19%.
En 2025 China puso en marcha 78,1 GW de nueva capacidad de carbón, el máximo en una década, e India añadió 10 GW. Sin embargo, pese a ese gran aumento, la generación real con carbón en China e India cayó en 2025 por primera vez en décadas, un 1,5% y un 3% respectivamente, gracias al crecimiento récord de las renovables (solar y eólica).
La nueva capacidad de carbón en China e India sirve para mantener la fiabilidad y la flexibilidad del sistema eléctrico y para cubrir una demanda creciente ante el rápido aumento de la generación variable solar y eólica. Por eso la construcción de nuevas centrales de carbón debe verse como un instrumento para garantizar la fiabilidad y el equilibrio del sistema, y no como un rechazo absoluto de la transición energética. Al mismo tiempo, es importante analizar a la vez la capacidad instalada, la producción real y la cuota del carbón en el balance energético de estos grandes países.
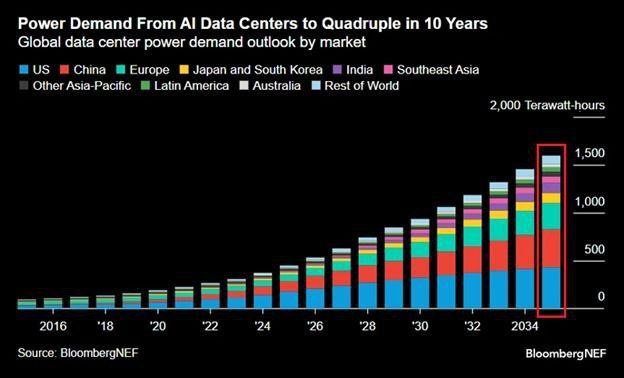
Además, una electricidad asequible y fiable en cantidad suficiente no solo es necesaria para la industria, sino también para el desarrollo de la IA, cuya infraestructura de cómputo exige volúmenes cada vez mayores de electricidad, sobre todo para el funcionamiento de los sistemas de cálculo y la refrigeración de los centros de datos.
La infraestructura de IA necesita un suministro eléctrico estable y escalable. La generación variable solar y eólica por sí sola no garantiza ese suministro las 24 horas, por lo que debe complementarse con almacenamiento de energía, generación de respaldo, energía nuclear, gestión de la demanda y desarrollo de redes.
La escala de la demanda futura se aprecia bien en el despliegue de la infraestructura de inteligencia artificial. OpenAI, dentro de su programa Stargate, anuncia una ampliación a gran escala de su infraestructura de cómputo y de su capacidad energética. En abril de 2026 la compañía informó de que había superado su objetivo inicial de 10 GW de infraestructura de IA en Estados Unidos para 2029.
La industria británica no crece. Al contrario, según el Gobierno británico, en 2025 el consumo industrial de energía cayó un 4,9% más, hasta 17,3 millones de toneladas de equivalente de petróleo, el nivel más bajo de toda la serie estadística correspondiente. Mientras tanto, la producción industrial se redujo solo un 0,2% en 2025.
Pero eso no significa que la demanda futura de electricidad vaya a disminuir. El Gobierno confía en la reindustrialización, la fabricación avanzada, la economía digital y la electrificación de la industria según su estrategia industrial de diez años, Modern Industrial Strategy. Al mismo tiempo, espera que la demanda de electricidad se multiplique por más de dos de aquí a 2050.
En estas condiciones, la pregunta para el Reino Unido no es solo con qué sustituir hoy la generación de carbón, sino si su sistema energético podrá sostener el crecimiento futuro de la demanda sin perder competitividad económica.
Aquí es donde surge la principal paradoja de la política energética británica: el Estado intenta a la vez acelerar la descarbonización, reducir el coste de la electricidad para la industria y devolver a la economía una base productiva más sólida.
Además, el Reino Unido posee históricamente yacimientos de carbón muy ricos, que se convirtieron en la principal y más barata fuente de energía de la Revolución Industrial de los siglos XVIII y XIX, como señalé antes.
Los recursos de carbón existentes en el Reino Unido podrían considerarse potencialmente no solo como combustible, sino también como materia prima para obtener gas sintético, metanol, fertilizantes y otros productos químicos mediante tecnologías de gasificación.
Del carbón también se pueden obtener coque y semicoque metalúrgicos para fundir hierro, acero y ferroaleaciones, así como combustible líquido sintético (carburante y petróleo sintético).
Estas tecnologías podrían potencialmente apoyar a determinados sectores químicos y metalúrgicos y reducir la dependencia de las importaciones de ciertas materias primas y fuentes de energía. En un sentido más amplio, podrían convertirse en un elemento de la política industrial del Reino Unido.
Sin embargo, la viabilidad económica de estas tecnologías depende del coste de extracción del carbón, de la inversión de capital, de la eficiencia de los procesos de gasificación y síntesis, del coste de las tecnologías de captura y limpieza de CO₂ y de la regulación del carbono vigente.
La gran pregunta del siglo XXI ya no es qué fuente de energía es la correcta, sino si un sistema energético puede ofrecer a la vez precios asequibles, fiabilidad de suministro y la escala que necesitan la industria, el transporte y la economía digital.