
Le Royaume-Uni met fin au charbon. Qu'est-ce que cela signifie pour son industrie ?
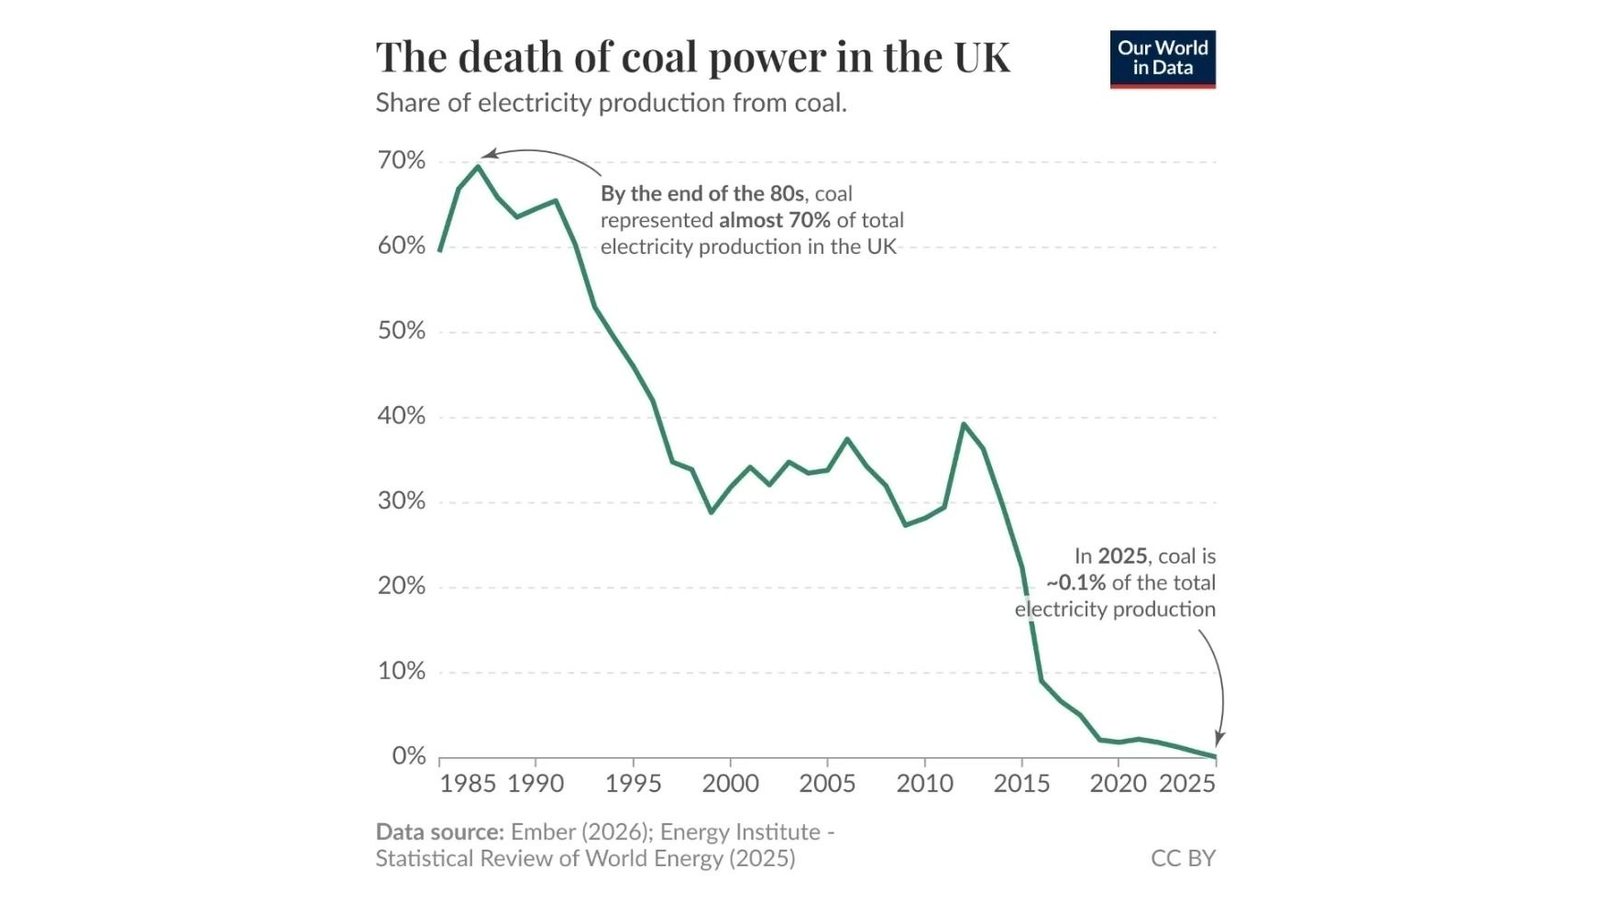
À la fin des années 1980, le charbon produisait environ 70 % de l'électricité britannique. Le Royaume-Uni est aujourd'hui le premier pays du G7 à abandonner la production à charbon, ce qui pose de dures questions à son industrie.
Le Royaume-Uni met fin au charbon. Qu’est-ce que cela signifie pour son industrie ?
À la fin des années 1980, environ 70 % de l’électricité britannique était produite dans des centrales à charbon. Aujourd’hui, le pays est devenu le premier membre du G7 à abandonner totalement la production d’électricité à partir du charbon, dans le cadre de sa transition vers une énergie bas carbone et de sa volonté de réduire ses émissions de dioxyde de carbone.
La dernière mine profonde de charbon, Kellingley, dans le North Yorkshire, a fermé en décembre 2015. La dernière centrale à charbon du pays, Ratcliffe-on-Soar, a officiellement fermé en septembre 2024.
Le Royaume-Uni, autrefois le plus grand empire au début du XXe siècle et berceau de la révolution industrielle dans la seconde moitié du XVIIIe siècle, avec l’invention de la machine à vapeur et de nouvelles technologies dans la production textile, fait face aujourd’hui à de graves problèmes structurels dans l’énergie et l’industrie.
Si l’on remonte dans l’histoire, le sommet de la puissance économique britannique à l’échelle mondiale est généralement situé dans les années 1870. Aucun pays ne pouvait alors rivaliser avec le Royaume-Uni, car l’hégémonie industrielle mondiale lui appartenait. Le Royaume-Uni pouvait dicter ses conditions aux autres États.
À cette époque, le Royaume-Uni concentrait une part énorme de la production mondiale de charbon, de cotonnades et de fonte. Il faut noter que le charbon, qui avait remplacé le charbon de bois dès le XVIIIe siècle, fut la source d’énergie bon marché de la révolution industrielle britannique.
Cependant, dès le dernier quart du XIXe siècle, la supériorité industrielle britannique a commencé à s’effriter, et le système mondial est passé à une structure multipolaire plus complexe, portée par la croissance rapide des États-Unis et de l’Allemagne.
Selon les données du volume VII de l’« Histoire mondiale » (p. 46), si en 1870 le Royaume-Uni fournissait 32 % de la production mondiale, les États-Unis 23 %, l’Allemagne 13 et la France 10, en 1900 le rapport était tout autre : États-Unis 31 %, Royaume-Uni 18, Allemagne 16, France 7.
Ainsi, en trois décennies, le centre de la puissance industrielle mondiale s’est nettement déplacé. Cela a traduit non seulement la fin de l’ancien monopole industriel britannique, mais aussi la perte de la première place dans la production industrielle mondiale au profit des États-Unis.
Le Royaume-Uni conservait néanmoins sa position dominante dans le commerce intermédiaire mondial, l’assurance et la banque, et maintenait son hégémonie coloniale et maritime, même s’il perdait peu à peu son statut d’atelier du monde dans les années 1870 (Histoire mondiale, vol. VII, p. 46, 51).
Aujourd’hui, plus de 120 ans plus tard, la part de l’industrie manufacturière dans le PIB britannique est tombée à 8 % en 2025, contre 17 % en 1990, tandis que celle de la Chine sur cet indicateur était de 25 % en 2025, celle des États-Unis de 10 % en 2024, celle de l’Inde de 13 % en 2025 et celle de la Russie de 14 % en 2025 (en hausse depuis 2013).
Il faut souligner qu’une part élevée de l’industrie manufacturière dans le PIB témoigne du rôle important de la production de biens matériels dans l’économie d’un pays et permet d’évaluer sa structure industrielle. La baisse de cette part est l’un des indicateurs du long processus de désindustrialisation de l’économie britannique et de son glissement structurel vers les services.
Aujourd’hui, le prix de l’électricité pour les ménages au Royaume-Uni est l’un des plus élevés parmi les grandes économies développées : 0,42 dollar par kWh (0,447 pour les entreprises), contre 0,20 (20 centimes) aux États-Unis, 0,079 en Chine, 0,071 en Inde et 0,078 en Russie à décembre 2025. Le prix de détail moyen de 1 kWh pour les ménages de l’UE s’est établi à environ 0,289 euro en 2025.
L’UE s’engage elle aussi vers une sortie progressive du charbon, dont la part y a atteint un nouveau minimum historique de 9,2 % en 2025. Cette sortie du charbon se produit dans un contexte de prix élevés de l’électricité pour les consommateurs finaux. Mais une corrélation ne signifie pas à elle seule que la sortie du charbon soit la cause de ce prix élevé.
En même temps, de grands pays comme les États-Unis, la Chine et l’Inde, où l’électricité est assez bon marché pour les ménages et l’industrie, ne se pressent pas de renoncer au charbon. Ils maintiennent le charbon dans un bouquet énergétique diversifié tout en développant rapidement d’autres sources de production.
La production d’électricité à partir du charbon en Chine représente environ 55-58 % de la production totale, malgré des investissements gigantesques dans les renouvelables ; aux États-Unis, environ 15 % (la production à base de charbon diminue peu à peu à mesure que les vieilles centrales ferment, tandis que le gaz progresse vite), en Inde 71-75 % et en Russie 15-19 %.
En 2025, la Chine a mis en service 78,1 GW de nouvelles capacités à charbon, un maximum en dix ans, et l’Inde 10 GW. Pourtant, malgré cette forte expansion, la production effective d’électricité à partir du charbon en Chine et en Inde a reculé en 2025 pour la première fois depuis des décennies, de 1,5 % et 3 % respectivement, grâce à la croissance record des renouvelables (solaire et éolien).
Les nouvelles capacités à charbon en Chine et en Inde servent à garantir la fiabilité et la flexibilité du système électrique et à couvrir une demande croissante face à la hausse rapide de la production solaire et éolienne variable. La construction de nouvelles centrales à charbon doit donc être vue comme un instrument de fiabilité et d’équilibre du système, et non comme un rejet catégorique de la transition énergétique. Il importe aussi d’examiner ensemble la capacité installée, la production réelle et la part du charbon dans le bouquet énergétique de ces grands pays.
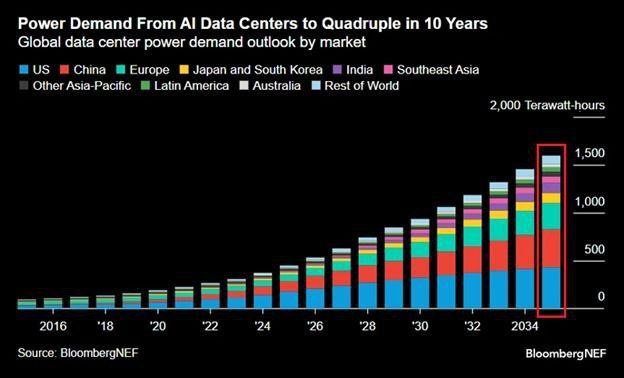
En outre, une électricité abordable et fiable en quantité suffisante est nécessaire non seulement pour l’industrie, mais aussi pour le développement de l’IA, dont l’infrastructure de calcul exige des volumes croissants d’électricité, avant tout pour le fonctionnement des systèmes de calcul et le refroidissement des centres de données.
L’infrastructure de l’IA a besoin d’une alimentation électrique stable et évolutive. La production variable du solaire et de l’éolien ne garantit pas à elle seule une telle alimentation 24 heures sur 24, et doit donc être complétée par le stockage d’énergie, la production de secours, le nucléaire, la gestion de la demande et le développement des réseaux.
L’ampleur de la demande future est bien illustrée par le déploiement de l’infrastructure d’intelligence artificielle. Dans le cadre de son programme Stargate, OpenAI annonce une expansion à grande échelle de son infrastructure de calcul et de ses capacités énergétiques. En avril 2026, l’entreprise a indiqué avoir dépassé son objectif initial de 10 GW d’infrastructure d’IA aux États-Unis d’ici 2029.
L’industrie britannique ne croît pas. Au contraire, selon le gouvernement britannique, la consommation industrielle d’énergie a encore reculé de 4,9 % en 2025, à 17,3 millions de tonnes d’équivalent pétrole, le niveau le plus bas de toute la série statistique correspondante. La production industrielle, elle, n’a diminué que de 0,2 % en 2025.
Cela ne signifie pas toutefois que la demande future d’électricité diminuera. Le gouvernement mise sur la réindustrialisation, la production avancée, l’économie numérique et l’électrification de l’industrie, conformément à sa stratégie industrielle décennale Modern Industrial Strategy. Il s’attend en même temps à ce que la demande d’électricité plus que double d’ici 2050.
Dans ces conditions, la question pour le Royaume-Uni n’est pas seulement par quoi remplacer aujourd’hui la production à charbon, mais si son système énergétique pourra soutenir la croissance future de la demande sans perdre en compétitivité économique.
C’est là que surgit le principal paradoxe de la politique énergétique britannique : l’État cherche à la fois à accélérer la décarbonation, à réduire le coût de l’électricité pour l’industrie et à redonner à l’économie une base productive plus solide.
De plus, le Royaume-Uni possède historiquement de très riches gisements de charbon, qui sont devenus la principale et la moins chère source d’énergie de la révolution industrielle des XVIIIe et XIXe siècles, comme je l’ai noté plus haut.
Les ressources charbonnières existantes du Royaume-Uni pourraient potentiellement être considérées non seulement comme un combustible, mais aussi comme une matière première pour produire du gaz de synthèse, du méthanol, des engrais et d’autres produits chimiques grâce aux technologies de gazéification.
Du charbon permettent aussi d’obtenir du coke et du semi-coke métallurgiques pour fondre la fonte, l’acier et les ferro-alliages, ainsi qu’un carburant liquide de synthèse (carburant moteur et pétrole synthétique).
Ces technologies pourraient potentiellement soutenir certains secteurs chimiques et métallurgiques et réduire la dépendance aux importations de certaines matières premières et sources d’énergie. Au sens large, elles pourraient devenir un élément de la politique industrielle britannique.
La viabilité économique de ces technologies dépend toutefois du coût d’extraction du charbon, des investissements en capital, de l’efficacité des procédés de gazéification et de synthèse, du coût des technologies de captage et d’épuration du CO₂ et de la régulation carbone en vigueur.
La grande question du XXIe siècle n’est plus de savoir quelle source d’énergie est la bonne, mais si un système énergétique peut offrir à la fois un prix abordable, la sécurité d’approvisionnement et l’échelle nécessaire à l’industrie, aux transports et à l’économie numérique.